NISA・税金のリアル

NISA・税金のリアル

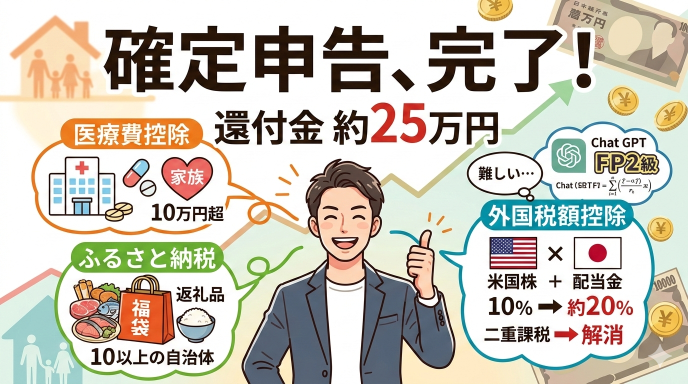
2025年の確定申告が終了~ 還付金25万円!外国税額控除で苦戦しました、、「調整国外所得金額」って何?

2025年の確定申告が完了し、還付金は約25万円。医療費控除・ふるさと納税・外国税額控除を積み上げた結果です。特に難しかった外国税額控除限度額の理解や、国税庁の確定申告書作成コーナーで苦戦した実体験を投資家目線で解説します。
NISA・税金のリアル
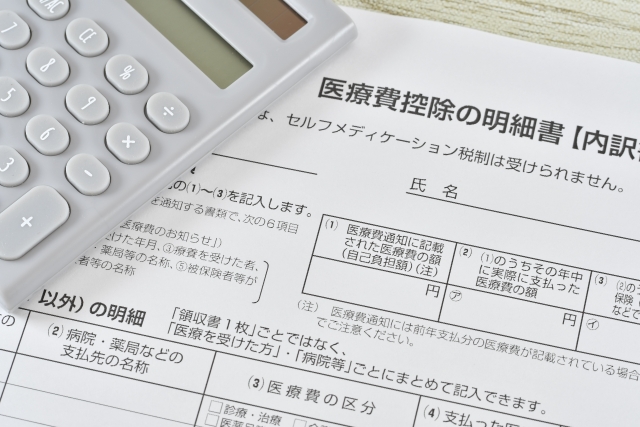
【FP2級の懺悔】レーシック25万、出産費用を放置…。私が「医療費控除」をスルーして捨てた還付金の総額

FP2級・簿記2級を保持し、商社・金融業界でキャリアを積んだ投資歴25年の筆者が、過去に「医療費控除」を放置して大損した失敗談を公開。レーシック手術や出産費用など、高額な支払いをスルーして捨てた還付金の総額とは?投資の利益を追う前に知っておきたい、賢いサラリーマンのための「守りの税金管理術」を解説します。
NISA・税金のリアル

VOOか1557か、S&P500の選び方|経費率最安が最安とは限らない

VOOの経費率0.03%は確かに最安。ただしNISAで買うと分配金にかかる米国の10%は取り戻せず、実質負担は投資信託を上回ることがあります。1557の二重課税調整も断定できません。3つの判断軸で整理しました。
NISA・税金のリアル

【投資信託 vs ETF】新NISAでS&P500を買うなら「eMAXIS Slim」一択

投資信託とETFの違いを解説。eMAXIS Slim S&P500の手数料と米国ETF(VT)を具体的に比較。新NISAで投資信託を推奨する「メンタル面」と「非課税枠の効率」の深い理由をお伝えします。
NISA・税金のリアル

【インデックス投資で備える】老後2000万円問題ってあったけど、今はどうなの?

老後2000万円問題の本質は金額ではなく「自分で準備する時代」になった。まずは証券口座を開設し、NISAで資産形成の土台を作る一歩から始めましょう。
NISA・税金のリアル

【2026年開始?】こどもNISAは使うべき? -年間60万円・非課税600万円の新制度案-

こどもNISA(未成年者NISA)の最新案をわかりやすく解説。年間60万円・非課税600万円・無期限の制度内容、メリットと注意点を25年投資家の視点でまとめました。親のNISAや家計とのバランスを考えた現実的な活用法も紹介。
NISA・税金のリアル

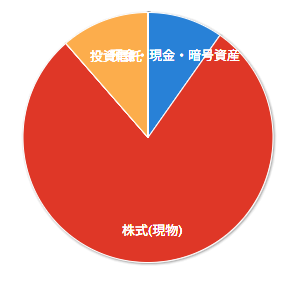
40代サラリーマン投資家の“リアルな資産構成”と、いま考えている税金対策

40代サラリーマン投資家のリアルな資産構成と税金対策を公開。高配当株とインデックス投資の2刀流で運用し、含み益課税・NISA活用・外国税額控除など実践的な節税方法を解説します。