この記事でわかること(3行まとめ)
- つみたて投資枠はeMAXIS Slim S&P500の一択。VOOも1557も対象外だから
- NISAでVOOを買うと、分配金にかかる米国の10%は取り戻せません。 経費率0.03%という数字だけで判断すると足をすくわれます
- 1557の二重課税調整については情報が割れています。買う前に証券会社への確認をおすすめします
「成長投資枠を何で埋めるか」という問題
年初、私はこんなことを考えていました。
「今年は米国高配当ETFのHDV・SPYDの手を少し休めて、成長投資枠もVOOで埋めてみようかな」
新NISAをある程度使っている人ならご存じのとおり、VOOはつみたて投資枠の対象外です。なので、この検討は必然的に成長投資枠の話になります。
これまでは「つみたて投資枠はeMAXIS Slim、成長投資枠はHDV/SPYD」という使い分けでした。ここを見直すにあたって、主要な3つの選択肢を比較検証しました。
結論から書きます。
| 項目 | 私の判断 |
|---|---|
| つみたて投資枠 | eMAXIS Slim S&P500 一択(他に選択肢がない) |
| 成長投資枠 | ドル資産を増やしたいならVOO |
| 1557 | 採用見送り(理由は後述) |
そして実際に、手持ちのドルをVOOに投入しました。その経緯も含めて書いていきます。
三者三様の特徴
VOO(米国上場ETF)
言わずと知れた本家本元です。経費率0.03%という圧倒的な低コストと、ドルで受け取れる分配金が魅力。ただし米国現地での10%課税という課題があります。
eMAXIS Slim S&P500(国内投資信託)
新NISAの主役です。分配金をファンド内で自動再投資するため複利効率が高く、何よりつみたて投資枠が使える唯一の選択肢です。
1557(東証上場ETF)
東証で買える「本物のS&P500(SPY)」です。円で買える利便性が魅力ですが、後述する論点があります。
比較一覧表
ここが元記事から最も変えた部分です。課税口座とNISA口座を分けないと、正しく比較できません。
| 比較項目 | eMAXIS Slim S&P500 | 1557 | VOO |
|---|---|---|---|
| 商品区分 | 国内投資信託 | 東証外国ETF | 米国上場ETF |
| 取引通貨 | 日本円 | 日本円 | 米ドル |
| 信託報酬・経費率 | 約0.0814% | 約0.0945%(税抜) | 0.03% |
| つみたて投資枠 | ○ 対象 | × 対象外 | × 対象外 |
| 成長投資枠 | ○ 対象 | ○ 対象 | ○ 対象 |
| 分配金 | 原則なし(内部再投資) | あり(年4回) | あり(年4回) |
| 二重課税調整(課税口座) | 自動調整あり | 要確認(後述) | 確定申告が必要 |
| 二重課税調整(NISA口座) | — | 要確認 | 調整不可 |
※数値は執筆時点。信託報酬は引き下げられることがあるので、購入前に最新の目論見書で確認してください。
NISAでVOOを買うと、米国の10%は戻ってきません
まず、よくある誤解を解いておきます
NISA成長投資枠でVOOを買った場合、毎年の確定申告で外国税額控除をする必要はありません。
理由は、NISA口座が日本の税制上の非課税口座だからです。NISA口座内で得たVOOの売却益や分配金は、日本国内では非課税です。国内で課税されていない以上、「外国で払った税金を国内の税金から差し引く」という外国税額控除の仕組みが働きません。
手続きが不要なのではなく、そもそも制度の対象外ということです。
つまり、10%は取られっぱなしになります
ここが重要です。
VOOの分配金には、NISA口座であっても米国内で10%が源泉徴収されます。 そしてこの10%は、日本のNISA制度では取り戻せません。確定申告をしても還付されません。
課税口座なら外国税額控除で一部を取り戻せますが、NISAではその道が閉ざされます。
実質コストで見ると、順位が変わります
では、経費率0.03%というVOOの優位性はどうなるのか。計算してみます。
S&P500の分配金利回りを仮に年1.2%とすると、その10%は**年0.12%**にあたります。
| eMAXIS Slim | VOO(NISA口座) | |
|---|---|---|
| 信託報酬・経費率 | 0.0814% | 0.03% |
| 分配金への米国課税(取り戻せない分) | 内部で調整 | 約0.12% |
| 実質的な年間負担 | 約0.08% | 約0.15% |
※分配金利回りを1.2%と仮定した概算です。実際の利回りは変動します。
経費率では2.7倍の差でVOOが有利なのに、NISAという条件下では逆転します。
これが「NISAでは経費率最安が最安とは限らない」という意味です。VOOの0.03%という数字は魅力的ですが、その数字だけを見て判断すると、見えないところで負担が増えます。
1557の二重課税調整は、断定できません
次に1557です。ここは正直に書きます。
1557の二重課税調整について、情報が割れています。
「対象外」とする見方
- 1557は米国籍のETFが東証に上場したものであり、二重課税調整制度の対象となる「国内投資信託」「国内上場ETF/REIT/JDR」に該当しないという解釈
- 同じ東証上場のS&P500連動ETFでも、1547・1655・2558は国内籍なので制度の対象。1557だけ事情が異なるという指摘
- 実際、分配金の明細を確認したら控除の適用外だった、という体験談も見られます
私の手元にある1557の分配金に関する公式書面でも、**「銘柄コード1557(東証外国ETF)」**と明記されています。制度上「外国ETF」として区分されていることは確かです。
「自動調整される」とする見方
- 特定口座(源泉徴収あり)で保有している場合、証券会社側で調整されるのが一般的になっているという情報もあります
- ただしこの説明にも「口座の設定や証券会社によって扱いが異なる場合がある」という留保が付いています
私の結論:確認してから買う
この論点は、1557を選ぶ最大の理由に関わります。
「円で買えて、しかも手間がかからない」というのが1557の売りです。もし手動で外国税額控除が必要なら、その売りは消えます。VOOと同じ手間がかかるうえ、経費率はVOOより高い。選ぶ理由が薄くなります。
多くの記事が「1557は自動調整だから楽」と断定していますが、私はそこまで言い切れませんでした。 買うなら、ご自身の証券会社に年間取引報告書の扱いを確認してからにしてください。
これが、私が今回1557を選ばなかった理由の一つです。
実際に私が選んだもの
年初の構想では「成長投資枠をVOOで埋めてみようか」と書きました。実際どうなったか、結果を書きます。
1557は採用せず、手持ちのドルをVOOに投入しました。
2025年までにHDV・SPYDから受け取った分配金が、ドルのまま証券口座に残っていました。これを円転せずにそのままVOOへ回した形です。
円転の手間と為替手数料を省けたのが大きい。 ドルで受け取った分配金をドルのまま再投資するなら、VOOは合理的な選択肢です。NISAで10%が戻らないことを踏まえても、すでにドルを持っている人にとっては話が変わります。
一方で、HDV・SPYDは手を休めず、そのまま保有を続けています。
年初は「高配当の手を少し休める」つもりでした。ただ実際に運用してみると、配当が入ってくるという事実そのものが投資の継続を支えている面があります。ここは結果的に方針を変えませんでした。
想定外だったこと:HDVがNISAから外れた
年初の時点では予想できなかったことが起きました。
HDVが四半期分配から毎月分配へ変更され、その結果としてNISA成長投資枠の対象から外れました。 毎月分配型は税法上NISAの対象外となるためです。
保有分はそのままNISA預りで持ち続けられますが、NISAでの買い増しはできなくなりました。
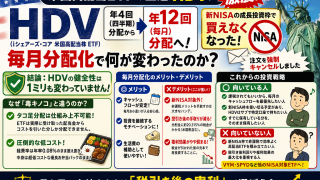
この件が示しているのは、制度や商品の条件は年の途中でも変わるということです。年初に立てた計画がそのまま通用するとは限りません。だからこそ、商品選びの前に「なぜそれを選ぶのか」という基準を持っておく必要があります。
それでもVOOを選ぶべき人
ここまでNISAでのVOOの弱点を書いてきましたが、それでもVOOが最適な人はいます。
①すでにドルを持っている人
私がまさにこれでした。米国ETFの分配金や、過去の売却代金がドルで残っているなら、円転せずにそのまま再投資できます。円転の手間と為替コストを省ける分、10%の目減りを相殺できる可能性があります。
②ドル資産を増やしたい人
VOOから出るドルの分配金は、そのまま別の米国株やETFを買うための外貨原資になります。ドル建て資産を雪だるま式に増やしたい人には合理的です。
③課税口座で運用する人
課税口座なら外国税額控除で一部を取り戻せます。この場合、経費率0.03%という優位性が素直に効いてきます。NISAと課税口座で最適解が変わるというのが、今回の検討で一番の学びでした。
為替手数料は事前に確認を
VOOを選ぶなら、見落とされがちなのが為替手数料です。
信託報酬の0.05%の差を気にする一方で、円をドルに替える段階のコストは意外と見過ごされます。年に何度も買い付けるなら、ここは効いてきます。
証券会社によって条件はかなり違い、NISA口座での米国株売買手数料や為替手数料を無料としているところもあります。始める前に比較しておくと、後が楽です。
キャンペーン活用でスマホでお得に取引!松井証券
まとめ:3つの判断軸
S&P500に投資するなら、この順で考えてください。
①つみたて投資枠か、成長投資枠か
つみたて投資枠なら選択肢はeMAXIS Slim系の投資信託しかありません。VOOも1557も対象外です。ここは迷う余地がありません。
②NISAか、課税口座か
NISAでVOOを買うなら、分配金の米国課税10%は戻ってきません。 経費率0.03%という数字は、この条件下では額面どおりに受け取れません。課税口座なら話は別です。
③すでにドルを持っているか
持っているならVOOは合理的。持っていないなら、円転の手間とコストを考えて投資信託を選ぶほうが素直です。
商品そのものの優劣ではなく、どの枠で、どの通貨で、何のために持つのか。ここを決めてから商品を選ぶ。25年投資してきて、順番はいつもこれだと感じています。
コメント