この記事でわかること(3行まとめ)
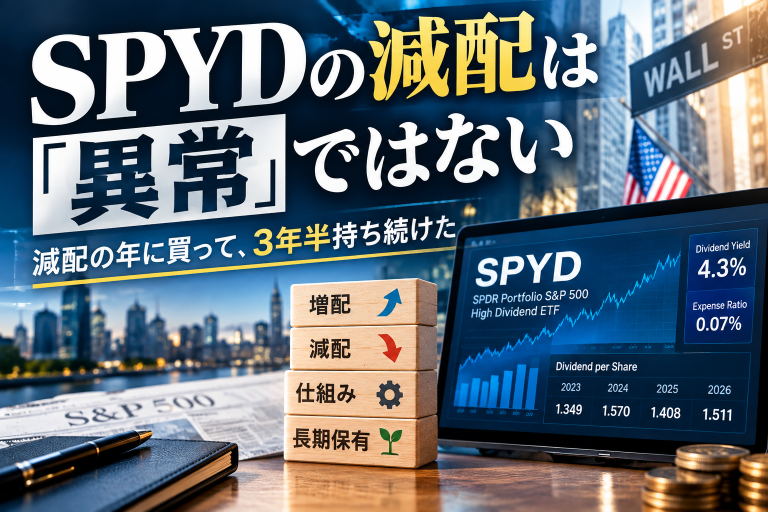
- SPYDの分配金は右肩上がりではありません。過去10年で減配は4回あり、増減しながら緩やかに増える形
- 減配は異常ではなく、「利回り上位80銘柄を年2回入れ替える」という指数ルールの必然
- 私は減配した2023年に買い、3年半持ち続けています。取得単価ベースの利回りは約5%になりました
「また減ってる」と思ったときに見てほしい数字
SPYDを持っていると、四半期ごとに分配金の通知が来ます。そして前回より減っていると、たいてい不安になります。
私も最初はそうでした。ただ、10年分の推移を並べてみると、見え方が変わります。
この記事では、SPYDの分配金がなぜ毎回ブレるのかを指数のルールから整理し、そのうえで3年半保有した自分の判断を書きます。
先に結論
SPYDは「増減しながら緩やかに増える」ETFです。 連続増配を条件にしていないので、減配は仕組み上起こりえます。
そこを理解したうえで持つなら問題ありません。「安定した配当が毎回入る」と期待して買うと、必ず裏切られます。
SPYDの基本情報
| 項目 | 内容 |
|---|---|
| 正式名称 | SPDRポートフォリオS&P500高配当株式ETF |
| 連動指数 | S&P500高配当指数(S&P500のうち配当利回り上位80銘柄) |
| 経費率 | 0.07% |
| 純資産総額 | 約73.6億ドル(2026年9月21日時点) |
| 分配月 | 3月・6月・9月・12月(年4回) |
| 直近1年の分配金利回り | 約4.3%(2026年9月22日時点) |
分配金の推移と、2026年の実績
年間分配金は、過去10年でおおむね1.4〜2.0ドルの幅を上下しています。右肩上がりではありません。
2026年の四半期実績
| 時期 | 1株あたり分配金 |
|---|---|
| 3月 | 0.450ドル |
| 6月 | 0.543ドル |
| 9月 | 0.5178ドル |
| 3回合計 | 約1.511ドル |
9月分の権利落ち日は9月21日、支払日は9月23日でした。
2025年の同じ3回(約1.408ドル)と比べると約7%増です。年間では2022年の過去最高(1.983ドル)に並ぶか上回る可能性もありますが、12月分次第なのでまだ分かりません。
なお、次回の権利落ちは12月です。年内に権利を取りたい方は、12月中旬までの購入が目安になります。
四半期ごとに見ると、季節性があります
もう一つ知っておきたいのが、3月分が少なく、12月分が多い傾向があることです。
つまり「3月に減った」のは異常ではなく、毎年起きていることです。単発の減配だけで判断しないでください。
減配した4つの年と、その理由
2016〜2025年の10年間で、減配した年は2017年・2020年・2021年・2023年の4回です。
理由は大きく2つに分かれます。
①景気後退による、実際の減配
2020〜2021年の2年連続減配が典型です。コロナ禍でエネルギー、ホテル系REIT、金融といったセクターが軒並み減配しました。
SPYDは高配当を条件に銘柄を選ぶため、景気後退局面で減配しやすい業種が構造的に多く入ります。 これは避けられません。
②分配タイミングのずれ
こちらは見落とされがちです。
- 2021年12月:0.128ドル(極端に少ない)
- 2022年3月:0.653ドル(極端に多い)
2021年の減配と2022年の大幅増配は、実態の悪化や改善ではなく、分配のタイミングがずれた影響が大きいと考えられます。
年をまたいで数字がひっくり返っただけで、受け取る総額はそれほど変わっていません。1回の数字で騒ぐと、この種のずれに振り回されます。
分配金が変動する仕組み
そもそも、なぜこれだけブレるのか。指数のルールそのものが原因です。
| 要因 | 内容 |
|---|---|
| 銘柄選定 | S&P500のうち予想配当利回り上位80銘柄を均等加重 |
| リバランス | 1月末・7月末の年2回入れ替え |
| セクター | 不動産(REIT)が約27%で最大。上位4セクターで約67% |
ポイントは「利回り上位」で選ぶという一点です。
利回りが高い銘柄というのは、多くの場合株価が下がったから利回りが高く見えている銘柄です。業績が悪化して減配すれば、次のリバランスで指数から外れる。
この入れ替わりが激しいから、分配金が安定しません。 連続増配を条件にしていない以上、これは設計どおりの動きです。
ちなみに構成銘柄はかなり入れ替わります。2024年初めには金融が20%前後ありましたが、現在は生活必需品の比率が上がっています。数年前の「SPYDの上位銘柄」という情報は、今には当てはまりません。
2026年9月、利上げが再開しました
直近で押さえておくべき出来事があります。
FOMCは9月15〜16日の会合で、政策金利を3.50〜3.75%から3.75〜4.00%へ0.25%引き上げました。 採決は12対0の全会一致で、2023年7月以来、約3年ぶりの利上げです。
さらに2026年末の政策金利見通し(中央値)は4.1%へ引き上げられ、年内もう1回の利上げが示唆されています。
SPYDにとっては逆風です
SPYDはREITが約27%を占めます。金利が上がると、
- REITは借入コストが増え、分配余力が下がる
- 債券の利回りが上がり、高配当株の相対的な魅力が薄れる
という形で株価が重くなります。実際、米10年債の利回りは一時5%台まで上昇しました。
「分配金は増えているのに株価が伸び悩む」という状況が起きやすいのが、今の局面です。
株価自体は年初の43.25ドルから9月22日時点で46.92ドルと、年初来で約8.5%上昇しています。ただし利上げの影響がこれから出る可能性はあります。
税金と手取り:同じ分配金でも2割違います
分配金の推移を見るとき、税引前の数字だけ見ても意味がありません。 実際に手元に残る金額は、口座と申告の仕方で大きく変わります。
| 受け取り方 | 課税の流れ | 税引前100に対する手取り |
|---|---|---|
| NISA口座 | 米国10%のみ。国内は非課税だが外国税額控除の対象外 | 約90 |
| 特定口座+外国税額控除 | 米国10%+国内20.315%。申告で米国分を取り戻す | 最大約80 |
| 特定口座(申告なし) | 二重課税がそのまま残る | 約72 |
上と下で約2割の差です。分配金が7%増えたかどうかより、この差のほうがよほど大きい。
私の場合
私は日本株の配当は申告不要にして、米国ETFの分配金だけ確定申告しています。
日本株を総合課税にすると税負担が20%を超えてしまうので、源泉徴収で完結させたほうが有利です。一方、米国ETFは申告しないと米国で引かれた10%が戻ってきません。
上場株式等の配当は支払いごとに申告するかどうかを選べるので、この使い分けができます。
ただし注意点があります。外国税額控除は「最大」約80であって、全額が戻るわけではありません。 控除限度額は所得によって決まるため、人によって戻る金額は変わります。「戻ってくる」と「全部戻る」は別物です。
また、確定申告をするとふるさと納税のワンストップ特例が使えなくなります。 5自治体以内でも無効になるので、ここはセットで考える必要があります。
米国ETFの分配金を申告するなら、年間の取引データを整理する作業が発生します。私はクラウド型の確定申告ソフトで管理しています。手作業でやると、保有銘柄が増えた時点で破綻します。
無料の確定申告自動化ソフト マネーフォワード クラウド確定申告
※税制は変更される可能性があります。最新情報は国税庁・金融庁の公式サイトでご確認ください。
減配した年に買って、3年半持ちました
私がSPYDを買ったのは2023年です。そして冒頭に書いたとおり、2023年は前年比マイナス8%の減配年でした。
つまり私は、分配金が減っている最中に買ったことになります。
なぜ減配の年に買えたのか?
理由は単純で、分配金の絶対額を見ていなかったからです。
見ていたのは利回りと、自分がそれを何のために持つのかという目的だけでした。目的はキャッシュフローの確保です。値上がり益を狙っていなかったので、分配金が一時的に減っていることは判断材料になりませんでした。
結果として、取得単価は40.49ドル。現在は46.92ドルなので、取得単価ベースの利回り(YOC)は約5%になっています。
市場に表示されている4.3%は、今日買う人の利回りです。減配の年に買った分、入口の価格が低くなりました。
含み損の時期もありました
購入後、含み損を抱えた時期もあります。ただ、あまり気になりませんでした。
買った目的が達成されている限り、株価は判断材料にならないからです。
値上がり益を狙って買った資産が含み損になると、判断が揺れます。私はコロナショックのとき、CFDでまさにその状態に陥って数百万円を失いました。
「含み損に耐えられるか」ではなく、「そもそも含み損が気にならない持ち方をしているか」。ここが分かれ目だと思っています。
分配金は再投資しています
受け取った分配金はドルのまま証券口座に残していました。円転すると為替手数料がかかりますし、ドルのまま使えるなら、そのほうが効率的です。
今年はそのドルをVOOに回しました。高配当で得たキャッシュフローを、インデックスの成長に振り向ける形です。
HDVと2本持つ理由
私はSPYDとHDVを両方持っています。分配金のブレ方が違うからです。
2017〜2025年の9年間で、減配回数はこうなっています。
| ETF | 銘柄数 | 経費率 | 選定の考え方 | 減配回数 |
|---|---|---|---|---|
| SPYD | 約80 | 0.07% | 利回り上位を均等加重 | 4回 |
| HDV | 約75 | 0.08% | 財務の質で絞った高配当株 | 3回 |
| VYM | 約400 | 0.06% | 幅広い高配当株を時価総額加重 | 0回 |
VYMは9年間で一度も減配していません。 利回りは低めですが、安定を求めるならこちらです。
そしてSPYDとHDVは、同じ年でも結果が大きく分かれます。2024年はSPYDが+2%だったのに対し、HDVは+30%でした。
片方に寄せていたら、年ごとの変動はもっと極端に見えていたはずです。 2本持つことで、ブレがある程度打ち消し合います。
まとめ:SPYDが向いている人・向かない人
向いている人
- 分配金が増減することを、仕組みとして理解して受け入れられる
- 目的がキャッシュフローで、値上がり益を主目的にしていない
- 主力がインデックスで、値動きの違う資産を足したい
向かない人
- 毎回同じ額が入る前提で家計を組みたい(VYMのほうが適しています)
- 資産の最大化を最優先したい(インデックスのほうが効率的)
- 金利上昇局面での株価下落に耐えられない(REITが約27%あります)
分配金の推移を見るとき、大事なのは1回の増減ではなく、なぜブレるのかという仕組みを知ることです。
仕組みが分かっていれば、減った四半期に慌てて売ることはありません。私は減配の年に買って、3年半持ち続けました。それができたのは、先に目的を決めていたからです。
コメント