NISA・税金のリアル

NISA・税金のリアル

「法人なら高配当ETFは有利」は本当?|1489・1478・2564を税制から比較してみた

法人で高配当ETFを保有すると本当に有利なのか?1489・1478・2564を例に、受取配当等の益金不算入や所得税額控除など、法人税の仕組みから高配当ETFの税制を比較・解説します。
NISA・税金のリアル
ふるさと納税は9月中に済ませるべきか?|投資家が上限いっぱいを避ける理由

2026年10月からふるさと納税の指定基準が変わり、返礼品の条件が厳しくなります。ただし投資家が見込みで上限いっぱい寄附するのは危険。控除上限は配当の課税方式ひとつで4万円動きます。ワンストップ特例が使えなくなる条件も解説。
NISA・税金のリアル

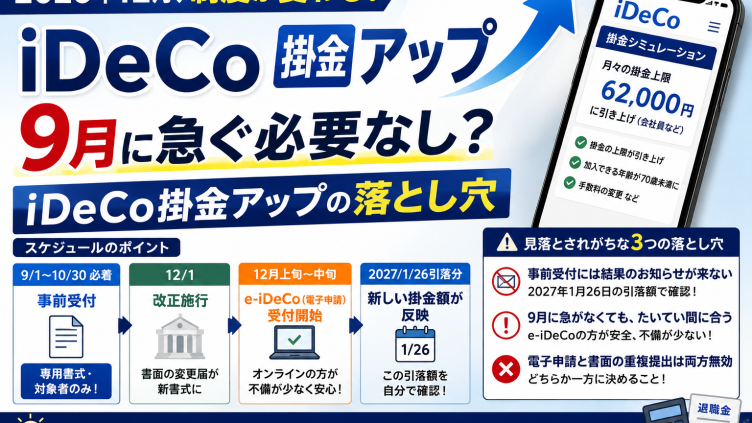
iDeCo掛金アップ、9月1日から事前受付開始─ただし今すぐ動くべき人は限られます

2026年12月のiDeCo法改正に伴い、9月1日から「事前受付」が開始されます。しかし、紙での申請リスクや連絡通知が届かない注意点、12月のオンライン(e-iDeCo)手続きの安全性などを踏まえると、事前受付をすべき人は限られます。上限引き上げ時の退職所得控除への影響も含め、今すぐ動くべきか判断するためのポイントを解説します。
NISA・税金のリアル

【こどもNISA前哨戦】SBI新生銀行の年21.3%定期は買いか?

SBI新生銀行が子ども名義の定期預金に年21.3%を上乗せ。手取りを計算すると8,370円でした。同行の株主として、また子どもの親として、この数字が何を買っているのかを分解します。こどもNISAの金融機関選びで見るべき3つの基準も。
NISA・税金のリアル

相場が荒れた週に、私が絶対にやらない4つのこと|投資歴25年のルール

日経平均が一日で2,000円動く週に、投資歴25年の私がやらない4つのこと。FXとCFDで数百万円を失った経験から作った積立・個別株・生活防衛資金のルールと、「ルールを変えていい唯一の理由」を書きました。
NISA・税金のリアル

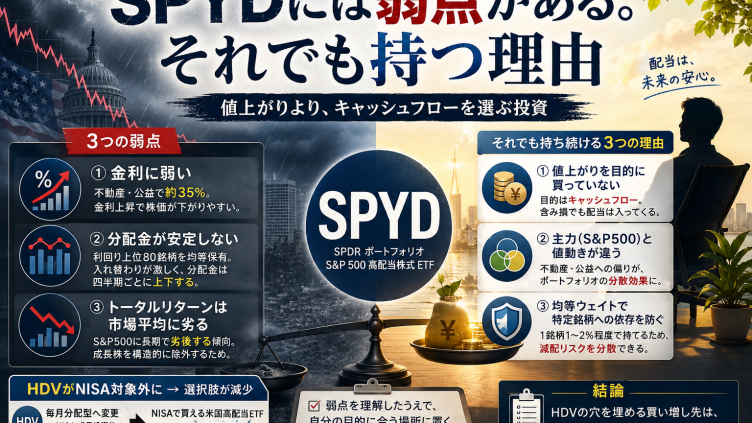
SPYDの弱点を知った上で、それでも私が持ち続ける3つの理由|金利上昇に弱い高配当ETFとの付き合い方

SPYDには「金利に弱い」「分配金が安定しない」「トータルリターンが市場平均に劣る」という弱点があります。それでも3年半保有を続ける理由とは?HDVがNISA対象外となった今、SPYDを買い増す判断と、高配当ETFとの付き合い方を投資歴25年の経験から解説します。
NISA・税金のリアル

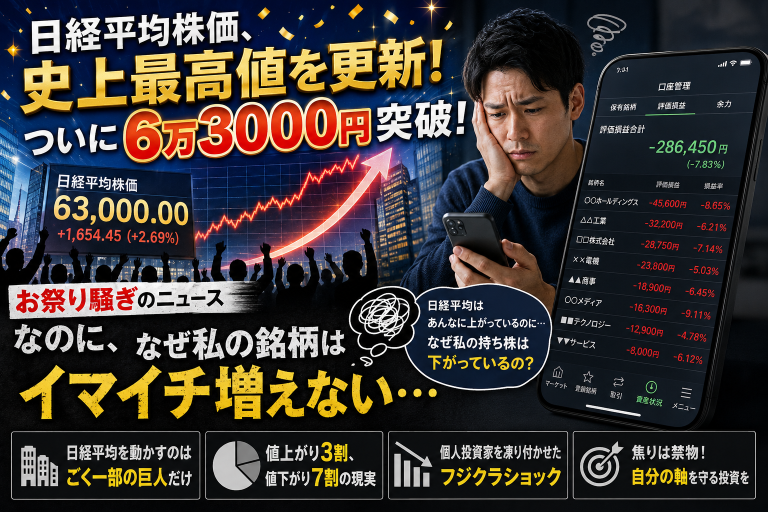
日経平均は最高値なのに、なぜ私の株は上がらない?|相場の二極化の正体

日経平均が史上最高値を更新した2026年5月22日、年初来高値を更新したのは69銘柄、年初来安値は105銘柄でした。なぜ指数だけが上がるのか。株価平均型という仕組みと、下げていた業種を数字で解説します。
NISA・税金のリアル

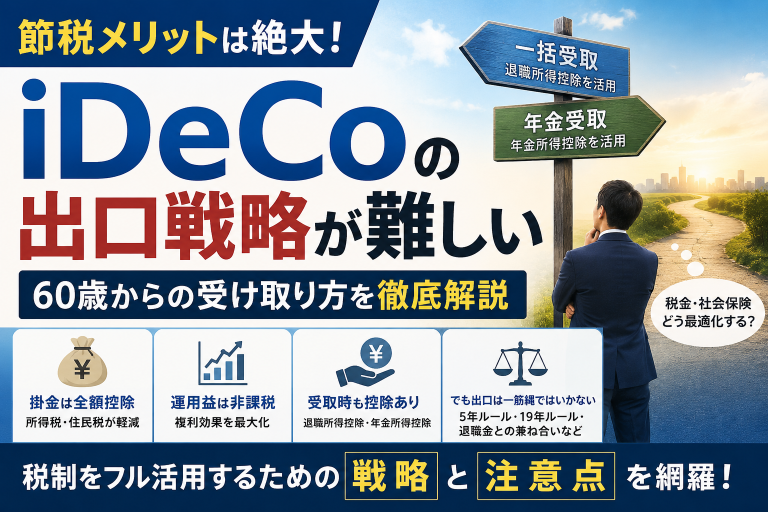
iDeCoの出口設計|2026年から「5年ルール」が使えなくなった話

2026年1月から「5年ルール」は「10年ルール」に変更。定番だった「60歳でiDeCo、65歳で退職金」という受取設計はもう有利ではありません。退職所得控除と公的年金等控除の使い分け、そして見落とされがちな住民税と社会保険料まで解説します。
NISA・税金のリアル

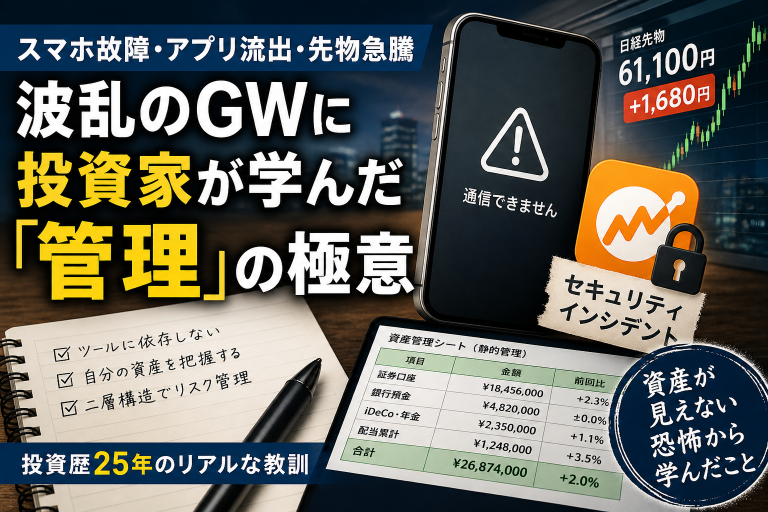
GWに全部重なった。スマホ死亡・マネフォ総資産見えない・5/6先物爆騰→投資家がやるべきことは?

スマホ故障とマネフォのセキュリティインシデントで「資産が見えない」状況に陥った投資家の実体験から、利便性に依存しない資産管理の重要性と再現性のあるハイブリッド管理術を解説します。
NISA・税金のリアル

乱高下する相場を見ながら「出世」の踊り場を考える -40代人生のポートフォリオ-

40代、投資歴25年のサラリーマン投資家が今週の激動相場を分析。中東情勢やAI・半導体株の動きから「出世と組織の不確実性」を考察します。出世の限界やポストオフを人生の「利確」と捉え、資産形成を背景に自分らしいキャリアへ移行する勇気を綴ります。