高配当ETFを始めようと調べると、まずSPYD、HDV、VYMといった銘柄名が並びます。利回りを比べて、構成銘柄を比べて、どれにするかを決める。多くの人がここから入ります。
私もそうでした。SPYDを買ったのは2023年で、もう3年半ほど持っています。
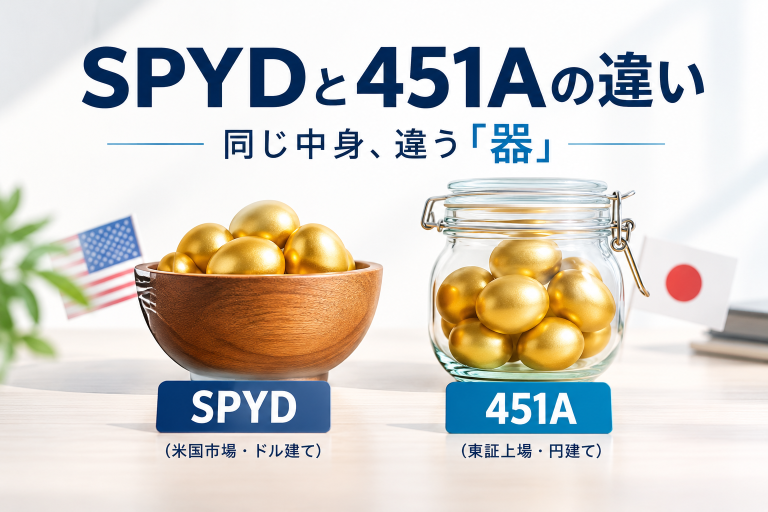
ただ、実際に持ってみて分かったのは、銘柄選びと同じくらい「どの器で持つか」が効いてくるということです。同じ中身でも、器が違えばNISAで買えるかどうかが変わり、確定申告の手間が変わり、必要な資金も変わります。
この記事では、東証に上場している451Aという高配当ETFを題材に、器の違いで何が変わるのかを整理します。これから高配当ETFを始める方が、銘柄名だけで決めてしまわないための材料として書きました。
451Aは、SPYDをそのまま東証に置いたETF
まず、451Aがどんな商品かを押さえておきます。
正式名称は「ステート・ストリート・スパイダー S&P500®高配当株 ETF」。2025年11月19日に東証へ上場しました。
| 項目 | 内容 |
|---|---|
| 銘柄コード | 451A |
| 対象指数 | S&P500®高配当指数(配当込み、円ベース) |
| 投資対象 | 主としてSPYD(SPDRポートフォリオS&P500高配当ETF)の受益証券 |
| 信託報酬 | 年率0.0396%(税込) |
| 取引単位 | 10口 |
| 決算日 | 毎年1月・4月・7月・10月の20日 |
| NISA | 成長投資枠の対象 |
ポイントは投資対象の欄です。451Aは、独自に米国株を選んでいるわけではありません。SPYDそのものを買っているETFです。
つまり中身は、私が3年半持っているSPYDと同じ。違うのは、ドルで米国市場から買うか、円で東証から買うかという器の部分だけ、ということになります。
器の違い①:NISA成長投資枠で買えるかどうか
ここが一番大きい違いです。
451Aは国内に上場しているETFなので、NISAの成長投資枠で買えます。一方、米国ETFがNISAで買えるかどうかは、その時々の制度要件に左右されます。
実例があります。米国高配当ETFの定番だったHDVは、2026年6月に分配を年4回から毎月へ変更しました。その結果、毎月分配型はNISA対象外というルールに引っかかり、成長投資枠で新規に買えなくなりました。
商品の中身は何も悪くなっていません。運用方針も、組入銘柄も、分配の原資も、変わっていない。変わったのは分配の回数だけです。それでも、NISAという器のルールに合わなくなった瞬間に、買えなくなりました。
私自身、HDVを保有しています。「増やす器」としてNISAを使うつもりだった人にとって、これは地味に効く出来事でした。
これから始める方に伝えたいのは、銘柄の良し悪しとは別の理由で、買える・買えないが決まることがあるという事実です。器を先に考えておくと、こういう変更に振り回されにくくなります。
451Aは東証上場なので、国内株式と同じ扱いで売買できます。外国株口座の開設もドルの用意も不要です。
業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
器の違い②:税金の手続き
ここは誤解が多いところなので、少し丁寧に書きます。
米国株や米国ETFの配当には、まず米国で10%が引かれ、そのうえで日本でも20.315%が課税されます。二重課税です。これを取り戻すには、確定申告で外国税額控除を申請する必要があります。特定口座の源泉徴収ありを選んでいても、自動では戻りません。
私はこの手続きを毎年自分でやっています。金額としては数千円から一万円台の話で、正直なところ、慣れるまでは「この作業に何時間かけているんだろう」と思っていました。
一方、国内に上場しているETFの分配金には、二重課税調整制度が適用されます。2020年1月1日以降に支払われる投資信託等の分配金が対象で、ファンドを経由して払った外国所得税が、分配金にかかる源泉所得税から自動で差し引かれます。投資家側の手続きは不要です。そして、この調整は国内ETFのみで、海外上場ETFは対象外です。
ここまで読むと「じゃあ451AをNISAで買えば、米国分の10%も取り戻せるのか」と思うかもしれません。
そうはなりません。
NISA口座は二重課税調整の対象外です。日本の税金がそもそもかかっていない以上、差し引く先がないからです。ファンドの中で引かれた米国分は、451AをNISAで持っていても戻ってきません。この点は米国ETFをNISAで持つ場合と同じです。
つまり451Aの税制上の利点は、「NISAなら有利」ではなく、特定口座で持つ場合に、確定申告をしなくても調整が済むという一点に絞られます。
手続きの手間をどう評価するかは人によります。私のように毎年やると決めてしまえば大した話ではありませんし、逆に「申告が面倒で高配当に手を出せない」という人には、この差は決定的です。
※住民税には二重課税調整の適用がない点、また451Aの分配金でこの調整が実際にどう反映されるかは、運用会社や証券会社の公式情報でご確認ください。
器の違い③:円で買えること、必要な資金
451Aは円建てで、取引単位は10口です。株価が300円台であれば、3,000円台から買えます。
米国ETFのように、円をドルに替えて、為替手数料を払って、ドルのまま分配金を受け取って、というプロセスが挟まりません。
ただし誤解しないでほしいのは、為替リスクが消えるわけではないという点です。451Aの中身は米ドル建ての米国株です。円高になれば円ベースの価値は下がります。消えるのは為替リスクではなく、両替の手間のほうです。
器の違い④:小さいという弱点
451Aは上場からまだ1年経っていません。純資産も出来高も、本家SPYDとは桁が違います。売買が薄い時間帯には、指値で待たないと不利な価格で約定する可能性があります。
長期で積み立てるなら致命傷にはなりにくい部分ですが、「買いたい時にいつでも思った値段で買える」とは限らない、という前提は持っておいたほうがいいです。
これから始める人への、私の結論
受け取ることを重視するなら、器の手間の少なさが効いてきます。 特定口座で高配当ETFを持ち、分配金を生活の足しにしていく想定なら、確定申告なしで調整が済む国内ETFは合理的です。
増やすことを重視するなら、NISAで買えるかどうかが効いてきます。 その意味で、成長投資枠の対象である451Aは、選択肢として持っておく価値があります。
高配当ETFの記事はどうしても「利回り何%」の比較に寄っていきます。でも、中身が同じでも器で結果が変わる以上、先に決めるべきは器のほうです。銘柄は後から変えられますが、「NISAの枠を何に使ったか」は簡単には戻せません。
私は2023年にSPYDを買い、外国税額控除を自分でやると決めて、今もそれを続けています。それが唯一の正解だとは思っていません。ただ、器を意識せずに買っていたら、毎年の申告時期に後悔していたとは思います。
これから始める方は、銘柄名を調べる前に、「自分は増やす段階なのか、受け取る段階なのか」を一度言葉にしてみてください。器の答えは、そこから逆算できます。
コメント