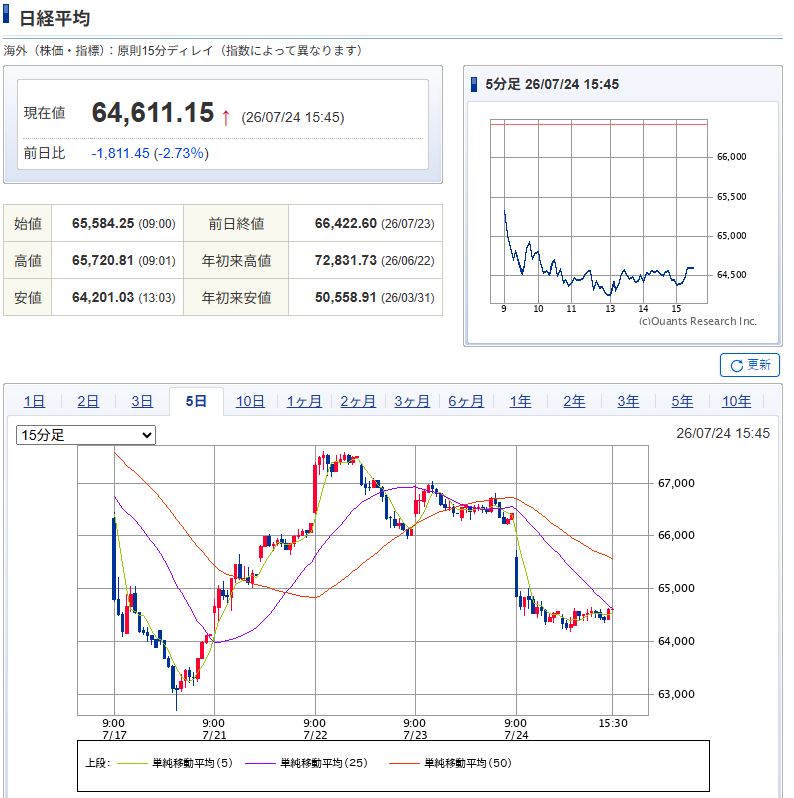
日経平均が一日で2,000円動く。そんな週が、数か月に一度は必ずやってきます。
直近では2026年7月下旬がそうでした。AI関連株と半導体株を中心に、急反発と急落を繰り返す展開。決算が良くても売られ、悪材料がなくても急落する。企業業績だけでは説明のつかない値動きが続きました。
そういう週に、私は何をするか。
答えは「何もしない」です。
正確には、あらかじめ決めておいた4つのことをやらない。
それだけです。
25年間投資を続けて、FXでもCFDでも痛い目に遭ってきた末にたどり着いた結論を書きます。
次に相場が荒れたときにも、そのまま使える内容にしたつもりです。。
なぜ「やること」ではなく「やらないこと」を決めるのか?
相場が荒れると、人は必ず何かをしたくなります。
買い増したくなる。全部売りたくなる。銘柄を入れ替えたくなる。「今なら安く買える」「今のうちに逃げるべきだ」という声が、自分の中からもSNSからも聞こえてきます。
問題は、そのとき下した判断の精度が、平常時よりはるかに低いことです。
私はコロナショックのとき、CFDで数百万円を失いました。原因は相場の急落そのものではありません。「戻るはずだ」という自分の判断を信じ続け、損切りを先延ばしにしたことです。判断力が最も落ちている局面で、最も大きな判断をしてしまった。
だから今は、判断そのものを減らしています。荒れた相場で私が守っているのは、次の4つです。
積立額を、相場を理由に変えない
「下がったから増やす」も「上がったから減らす」も、どちらもやりません。
一見すると、下落時に買い増すのは合理的に思えます。実際、結果的にそれが正解になることもあります。ただこれを一度やると、次からは「相場を見て金額を決める」習慣がつきます。
そうなると、今度は上昇局面で「高いから減らそう」と考え始める。気づけば、積立投資ではなくタイミング投資になっています。
積立の価値は、判断を挟まないことにあります。金額を動かした瞬間、その価値は失われます。
下落を理由に、積立を止めない
これが一番重要です。
積立投資の効果は、下落局面で安く買えることに大きく依存しています。
下がったときに止めてしまうと、積立の一番おいしい部分だけを捨てることになります。
止めていいのは、収入が減ったときや、まとまった支出が必要になったときだけ。
つまり自分の事情で止めるのはよくて、相場を理由に止めるのはダメ、という線引きです。
この区別さえ守れれば、暴落は怖くありません。
個別株の比率を、勝手に上げない
荒れた相場では、必ず「今が仕込みどきの銘柄」が話題になります。
AI関連株、半導体株、テンバガー候補。SNSには毎日のように夢のある話が流れてきます。
私は個別株も持っています。三菱商事、伊藤忠商事、JT、INPEXといった高配当銘柄です。
ただし、資産全体に占める比率の上限をあらかじめ決めていて、そこは動かしません。
もちろん、大きな利益を得た人もいるでしょう。
ただその裏では、大きく失った人も同じくらいいるはずです。私は後者を25年で何度も経験しました。
生活防衛資金には、絶対に手を付けない
「今は千載一遇のチャンスだから」という理由で生活防衛資金を投じるのは、最もやってはいけないことです。
生活防衛資金があるからこそ、暴落時に積立を続けられます。手元の現金が尽きた瞬間、人は最悪のタイミングで売ることになります。退場のほとんどは、相場ではなく資金繰りで起きます。
FIREを目指すなら、「勝つこと」より「退場しないこと」のほうが何倍も重要です。
それでも、ルールは変えていい
ここまで「変えない」ことばかり書きましたが、誤解のないように付け加えます。
ルールを見直すこと自体は否定しません。
実際、私は2026年3月に、つみたて投資枠の積立商品を変えています。
それまでは eMAXIS Slim 米国株式(S&P500)を積み立てていましたが、現在はオルカン(eMAXIS Slim 全世界株式)に切り替えました。
単に、より手数料の低い銘柄を選択した結果です。
大事なのは、変えた理由が「相場」ではないことです。
相場が下がったから乗り換えた、上がっているほうに移した、というのは判断ではなく反応です。一方で、自分のライフステージやリスクの取り方が変わったから商品を見直す、というのは立派な判断です。
この2つを混同しないこと。それが、ルールを守ることと、ルールに縛られることの違いだと思っています。
私の資産形成の土台
25年を振り返って、一番資産を増やしてくれたのは、派手な投資ではありませんでした。
毎月コツコツ積み立てたインデックス投資と、高配当株から受け取る配当金。この2つです。
短期売買で増やした資産は、短期売買で失いました。
残ったのは、判断を挟まずに積み上げてきたものだけです。
まとめ
相場が荒れた週に私がやらないこと。
- 積立額を、相場を理由に変えない
- 下落を理由に、積立を止めない
- 個別株の比率を、勝手に上げない
- 生活防衛資金には、絶対に手を付けない
そして、ルールを変えるなら「相場以外の理由」で変える。
相場はこれからも上下を繰り返します。AIブームが続くかもしれませんし、まったく別のテーマが市場を賑わせるかもしれません。
それでも資産形成を支えるのは、一時的な値動きではなく、自分で決めたルールを守り続けることだと考えています。次に相場が荒れたときも、私はこの4つを確認してから画面を閉じるつもりです。
コメント