この記事でわかること(3行まとめ)
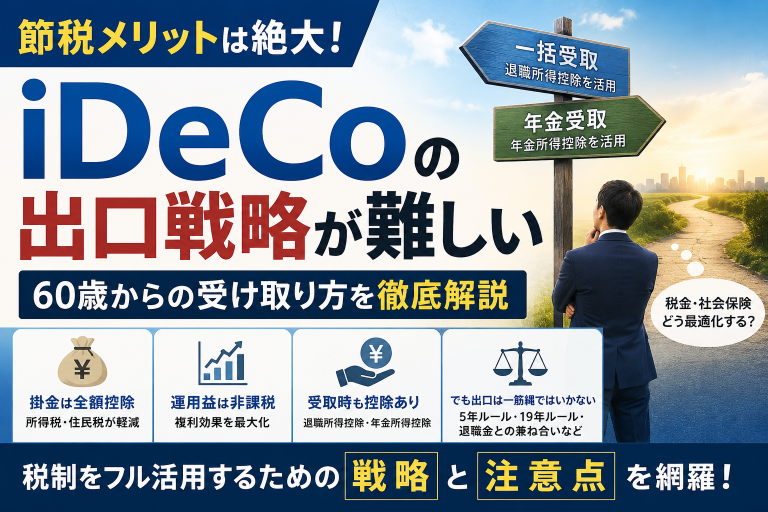
- 2026年1月から「5年ルール」は「10年ルール」に変わりました。 定番だった「60歳でiDeCo、65歳で退職金」という設計は、もう有利ではありません
- 私の基本戦略は「退職所得控除の枠内を一括で受け取り、残りは年金形式で60〜64歳に寄せる」
- 出口設計で本当に効いてくるのは所得税ではなく、住民税と社会保険料です
先に結論を書きます
iDeCoの受け取り方について、私が今考えている設計はこうです。
- 退職所得控除の枠内は、一時金で受け取る(実質無税ゾーンを最大活用)
- 超える部分は年金形式で、60〜64歳に寄せる(公的年金は65歳から受給し、繰下げはしない)
- 住民税と社会保険料まで含めた「総コスト」で判断する
ただし、この設計がそのまま当てはまるのは会社の退職金がない人です。退職金がある人は、2026年の制度改正で前提が変わりました。そこから説明します。
iDeCoの「入口」が強力なのは、誰でも知っている
iDeCo(個人型確定拠出年金)は、サラリーマン投資家にとって極めて強力な制度です。
私自身、長年投資を続けてきましたが、ここまで露骨に税制メリットがある制度は珍しいと思っています。
特に強力なのは次の3点。
- 掛金が全額所得控除
- 運用益が非課税
- 受取時にも各種控除が使える
NISAが「運用益非課税」なのに対して、iDeCoは「積立時点で節税」できる。
年収が高いサラリーマンほど恩恵が大きい制度です。
問題は、ここから先がほとんど語られていないことです。
iDeCoは「始めること」よりも、「どう終わるか」の方が圧倒的に難しい。
なぜなら、受取方法によって税額が大きく変わるからです。
そして、ここがあまり語られていません。
SNSでは「iDeCoは最強」「節税神制度」「とりあえず満額」という話ばかり。でも、でも本当に重要なのは60歳以降です。 受取方法によって、手元に残る金額が数十万円単位で変わります。
【重要】2026年1月、「5年ルール」は終わりました
まず、これまでの常識が変わった話から書きます。
iDeCoの一時金と会社の退職金には、それぞれ退職所得控除が使えます。ただし受け取る時期が近いと、控除が重複しないよう調整されます。
この調整期間が、2026年1月1日以降の受取分から変わりました。
| 改正前 | 改正後(2026年1月〜) | |
|---|---|---|
| iDeCoを先に受け取る場合 | 前年以前4年内が調整対象 | 前年以前9年内が調整対象 |
| 退職金を先に受け取る場合 | 前年以前19年内 | 前年以前19年内(変更なし) |
通称「5年ルール」が「10年ルール」になった、と呼ばれている改正です。
何が問題なのか?
これまで定番とされてきた設計は、こうでした。
60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取る
5年空ければ、それぞれの退職所得控除を満額使える。これが「5年ルール」を利用した王道パターンでした。
この設計は、もう成立しません。 9年内が調整対象になったため、5年空けても控除が圧縮されます。
つまり「iDeCoを一括で受け取ったら、会社の退職金の税金が増えた」という事態が起こり得ます。
退職金を先に受け取る場合は変わっていない
一方、退職金を先に受け取り、後からiDeCoを受け取る場合は従来どおり前年以前19年内が調整対象です。ここは改正されていません。
FIREを考えている人には、こちらのほうが現実的な論点かもしれません。50歳で早期退職して退職金を受け取れば、60歳でiDeCoを受け取るまでの間隔は10年しかない。19年内なので、当然に調整対象です。
私の基本戦略①:退職所得控除の枠内は一括受取
ここから、私自身の設計です。
iDeCoを一時金として受け取ると、退職所得として扱われます。ここで使えるのが退職所得控除です。
退職所得控除の計算
拠出年数に応じて、控除額はこう決まります。
| 拠出年数 | 控除額 |
|---|---|
| 20年以下 | 40万円 × 年数 |
| 20年超 | 800万円 + 70万円 ×(年数 − 20年) |
私の場合、拠出期間は20年になる見込みなので、控除枠は800万円です。
さらに退職所得には、控除後に1/2課税という強力な優遇があります。控除を引いた残りの半分にしか課税されません。
つまり、控除枠内に収められれば実質ほぼ無税で受け取れます。 私はまず、この無税ゾーンを最大限に使うつもりです。
※勤続年数が5年以下の場合は1/2課税に制限があります(短期退職手当等)。iDeCoでは拠出期間で判定されるため、長期加入者には通常影響しません。
私の基本戦略②:残りは年金形式で60〜64歳に寄せる
退職所得控除を超える部分を無理に一括で受け取ると、課税インパクトが一気に増えます。
そこで、残りは年金形式で分割受取にします。年金形式なら公的年金等控除が使えるからです。
公的年金等控除の金額
ここが設計の肝になります。
| 年齢 | 控除額(最低保証) |
|---|---|
| 65歳未満 | 60万円(公的年金等の収入130万円未満の場合) |
| 65歳以上 | 110万円(同330万円以下の場合) |
※年金以外の合計所得金額が1,000万円以下の場合。2025年の税制改正でも、この控除額は変更されていません。
65歳未満は控除枠が60万円と小さい。だからこそ、この枠を空けておく意味があります。
「60〜64歳をiDeCo専用にする」という発想
具体的にはこうです。
- 60〜64歳:iDeCoの年金受取だけにして、60万円の控除枠をここで使い切る。公的年金は受給しない
- 65歳から:国民年金・厚生年金の受給を開始。控除枠が110万円に増えるので、公的年金を受け止められる
公的年金を繰り下げないのがポイントです。繰下げると受給額は増えますが、65歳以降の課税所得も増えます。60〜64歳の控除枠を空けたまま65歳を迎えるのは、もったいない。
なお、iDeCoを年金形式で受け取ると雑所得になります。金額によっては毎年の確定申告が必要です。FIRE後は配当や売却益も加わるので、申告の手間は確実に増えます。
私は最初からクラウド型の確定申告ソフトで管理する前提で設計しています。手作業でやろうとすると、所得の種類が増えた時点で破綻します。
【アフィリエイトリンク:マネーフォワード クラウド確定申告】
退職金がないことは、出口では有利になり得る
ここで、少し逆説的な話をします。
私の今の勤め先には退職金がありません。 一般的には不利な条件です。
ただ、iDeCoの出口設計という一点においては、これは有利に働きます。
理由は単純で、前述した「退職金との衝突」が起きないからです。10年ルールも19年ルールも関係ない。退職所得控除800万円を、iDeCo一時金だけで丸ごと使えます。
大企業にお勤めで退職金が数千万円規模になる方は、iDeCo側を年金化したほうがトータルの税額が小さくなるケースも普通にあります。設計の複雑さがまったく違う。
退職金がないことを悲観する必要はない、というのが私の実感です。
見落とされがちなのは「住民税と社会保険料」
ここからが、この記事で一番伝えたい部分です。
iDeCoの出口戦略というと、所得税の話ばかりされます。でも本当に効いてくるのは住民税と社会保険料です。
なぜ住民税が重要なのか?
住民税は累進課税ではありません。しかし住民税の課税・非課税は、
- 国民健康保険料
- 介護保険料
- 各種行政サービスの負担
に連動します。「税率」だけを見て判断すると、社会保険料で足元をすくわれます。
特にFIRE・セミFIREを考えている人は要注意です。会社員時代より所得を下げるつもりが、iDeCoの一括受取で想定以上の負担が発生することがあります。
住民税非課税の基準は、自治体と家族構成で違う
そして、ここが最も誤解されやすい点です。
住民税非課税の基準額は、全国一律ではありません。 自治体の級地区分と、扶養親族の人数によって変わります。
参考までに私の場合、住んでいる自治体と家族構成(配偶者と子ども2人)の条件では、均等割・所得割ともに非課税になるのは合計所得が約200万円というラインでした。
ただし、この数字をそのまま使わないでください。 単身の方なら基準は大きく下がりますし、自治体が違えば額も変わります。
やるべきことは一つです。お住まいの自治体のサイトで「住民税 非課税限度額」を確認する。 ここを調べずに出口設計を組むのは、地図を持たずに山に入るようなものです。
FIRE民ほど、出口設計は難しくなる
実は、完全FIREを狙う人ほどiDeCoの出口は難易度が上がります。
理由は逆説的で、コントロールできる所得が増えるからです。
サラリーマンなら給与が固定なので、ある程度シミュレーションできます。しかしFIRE後は、
- 配当所得
- 譲渡益
- 不動産所得
- マイクロ法人の役員報酬
- iDeCo(一時金・年金)
- 公的年金
これらを組み合わせることになります。つまり「所得の設計ゲーム」になる。
言い換えれば、知識がある人ほど有利ということです。
私が想定しているのは、FIRE後にマイクロ法人の役員報酬(給与所得控除が使える)とiDeCoの受取額を毎年調整し、住民税の非課税ラインをコントロールする設計です。
「控除をどこで使うか?」という最適化問題
もう一段ディープな話をします。
FIRE後にマイクロ法人を活用する場合、小規模企業共済を組み合わせる人もいます。ここで問題が起きます。
- iDeCo
- 小規模企業共済
- 会社の退職金
この3つは、すべて「退職系の優遇税制」です。
つまり、どれも退職所得控除を使います。全部を積み上げると、出口で控除が足りなくなる可能性がある。
節税制度は入口だけ見ると全部お得に見えます。 でも出口で重なると、一気に複雑化します。「どこで控除を使うか」という配分の問題になるわけです。
なお、マイクロ法人を作れば法人としての決算・申告が必要になります。個人の確定申告とは別物なので、会計ソフトなしで回すのは現実的ではありません。
クラウド会計シェア No.1【freee会計】 弥生給与 Nextはこちら

iDeCoは「長生きリスク保険」でもある
税金の話ばかりしてきましたが、iDeCoの本質はそれだけではありません。
私はiDeCoを「超長期の強制積立装置」だと思っています。
途中で引き出せない。若い頃はこれがデメリットに見えます。でも40代後半になると、見え方が変わりました。
人間、まとまったお金があると使います。 教育費、住宅リフォーム、車、旅行、そしてFIRE願望。理由はいくらでも出てきます。
私は25年の投資でFXやCFDに手を出し、数百万円を失いました。あのとき手元に自由に動かせる資金がなければ、そもそも失いようがなかったわけです。
その点、iDeCoだけは触れない。老後資金を「隔離」できる制度です。これは私にとって、税制メリット以上に大きい価値かもしれません。
それでも私がiDeCoを続ける理由
出口は難しい。制度改正リスクもある。受取時の課税も読みにくい。
それでも続けている理由はシンプルで、今の所得税率が高いからです。
現役世代の税率が高い人ほど、「今の節税効果」と「将来の税率低下」の両方の恩恵を受けられます。サラリーマンは給与所得の逃げ場が少ないぶん、所得控除の価値が大きい。
そして出口戦略には、後から調整できる余地があります。受取時期、年金受取の年数、退職時期、繰下げの有無、マイクロ法人の活用。
入口で節税しながら、出口は将来最適化する。 これが現実的な向き合い方だと考えています。
まとめ
- 2026年1月から「5年ルール」は「10年ルール」に。 定番だった「60歳でiDeCo、65歳で退職金」は不利になった
- 退職所得控除の枠内は一時金で受け取り、超える部分は年金形式で60〜64歳に寄せる
- 公的年金等控除は65歳未満60万円、65歳以上110万円。この差を使って設計する
- 見るべきは所得税ではなく、住民税と社会保険料を含めた総コスト
- 住民税非課税の基準は自治体と家族構成で違う。必ず自分の自治体で確認する
- iDeCo・小規模企業共済・退職金は、すべて退職所得控除を使う。控除の配分を先に考える
iDeCoを始める記事は山ほどあります。でも本当に重要なのは「どう受け取るか」です。
そして答えは人によって違います。退職金の有無と規模、FIREの予定、配当所得、年金額、家族構成、法人の活用。全部が絡みます。
iDeCoは税金の総合格闘技です。 単純な制度ではありません。
でも逆に言えば、ここを理解している人は老後のキャッシュフローをかなり有利に設計できます。積立設定だけで満足せず、ぜひ出口まで考えてみてください。その差は、60歳以降にじわじわ効いてきます。
コメント