この記事でわかること(3行まとめ)
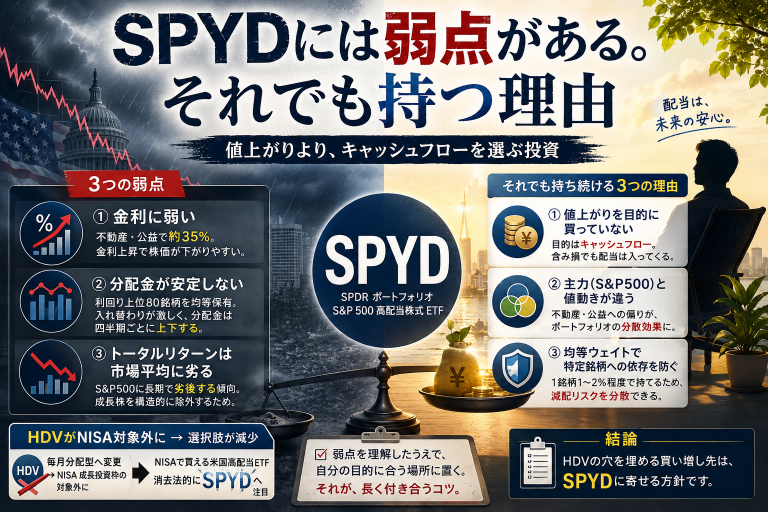
- SPYDには「金利に弱い」「分配金が安定しない」「トータルリターンが市場平均に劣る」という3つの明確な弱点がある
- それでも3年半保有を続けているのは、そもそも値上がりを目的に買っていないから
- HDVがNISA成長投資枠から外れた今、私はNISA枠での高配当の買い増しをSPYDに寄せる方針にしました
SPYDの立ち位置が、静かに変わった
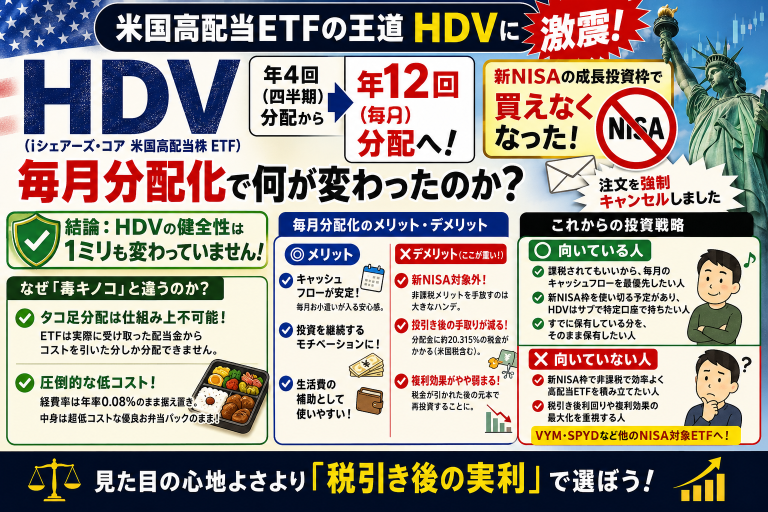
2026年6月、HDV(iシェアーズ・コア 米国高配当株 ETF)が四半期分配から毎月分配へ変更されました。そして毎月分配型は税法上NISAの対象外となるため、HDVは新NISA成長投資枠から除外されています。
この結果、NISAで買える米国高配当ETFの選択肢が一つ減りました。
消去法的にSPYDへ注目が集まっている状況です。
ただ、ここで「じゃあSPYDを買えばいいのか」と流れるのは危険だと思っています。SPYDには、はっきりした弱点があるからです。
私はSPYDを3年半保有しています。だからこそ、良いところより先に弱点から書きます。
弱点①:金利が上がると弱い
SPYDが連動するのは、S&P500構成銘柄のうち配当利回り上位80銘柄で構成される指数です。
利回りだけで選ぶため、結果として特定のセクターに偏ります。
具体的には、不動産と公益事業で全体の約35%を占めています。
この2つは金利の影響を強く受けるセクターです。金利が上がると、
- 不動産は借入コストが増え、REITの分配余力が下がる
- 公益は設備投資を借入に依存するため、収益が圧迫される
- そして何より、債券の利回りが上がると高配当株の相対的な魅力が薄れる
という形で、株価が下がりやすくなります。
2022年の米国利上げ局面でSPYDが大きく下落したのは、まさにこの構造が原因でした。
VYMやHDVは不動産セクターを含みません。同じ「米国高配当ETF」でも、この違いは大きいです。
弱点②:分配金が安定しない
「高配当ETFなら安定した配当が入る」というイメージがありますが、SPYDに関してはそうとは言い切れません。
理由は選定方式にあります。
- 利回り上位80銘柄を機械的に選ぶ
- 均等ウェイトで保有する
- 定期的にリバランスする
利回りが高い銘柄というのは、株価が下がったから利回りが高く見えているケースを多く含みます。業績が悪化して減配すれば、次のリバランスで指数から外れる。この入れ替わりが激しいため、分配金が四半期ごとに上下します。
「毎回同じ額が入る」前提で家計を組むと、当てが外れます。
弱点③:トータルリターンは市場平均に劣る傾向
これが最も重要な弱点です。
配当込みのトータルリターンで見ると、SPYDはS&P500に劣後する期間が長くなっています。
特に象徴的なのが2020年で、SPYDはS&P500に対して約30%劣後しました。
理由は明快です。当時最も伸びた情報技術セクターへの配分が低く、逆に低迷したエネルギー・不動産・金融への配分が高かった。高配当という選定基準は、成長株を構造的に除外するからです。
資産を最大化したいなら、SPYDは適した商品ではありません。ここは正直に認めるべきところです。
それでも私が持ち続ける3つの理由
弱点を3つ並べておいて何ですが、私はSPYDを売っていません。理由を書きます。
理由①:そもそも値上がりを目的に買っていない
これが一番大きいです。
私がSPYDを買ったのは2023年です。実は2022年の暴落局面では保有していませんでした。
あの下落を経験していないので、そこは正直に書いておきます。
ただ、購入後にも含み損を抱えた時期はありました。
それでも、まったく気になりませんでした。
理由は単純で、買った目的がキャッシュフローだったからです。
値上がり益を狙って買った資産が含み損になると、判断が揺れます。
「戻るまで待つか」「損切りするか」と考え始める。私はコロナショックのとき、CFDでまさにその状態に陥り、数百万円を失いました。
一方SPYDは、含み損でも配当は入ってきます。
目的が達成されている限り、株価は判断材料にならない。
これは持ってみて初めて分かった感覚でした。
「含み損に耐えられるか」ではなく、「そもそも含み損が気にならない持ち方をしているか」。
この違いは大きいと思います。
理由②:S&P500と値動きが違うことに意味がある
私の資産形成の主役はインデックス投資です。つみたて投資枠ではオルカンを積み立てています。
主力が時価総額加重のインデックスである以上、そこには情報技術セクターへの強い偏りが含まれています。そこにSPYDを重ねても、意味のある分散にはなりません。
むしろ弱点①で挙げた「不動産・公益に偏っている」という性質が、ここでは働きます。金利局面や景気サイクルに対する反応が主力と違うからこそ、ポートフォリオ全体の値動きがならされる。
弱点は、置く場所を変えると役割になります。
理由③:均等ウェイトは特定銘柄への依存を防ぐ
SPYDは約80銘柄を均等に近いウェイトで保有するため、1銘柄あたりの比率は1〜2%程度です。
高配当投資の最大のリスクは減配です。個別株なら、1社の減配でキャッシュフローが大きく揺れます。私は三菱商事、伊藤忠商事、JT、INPEXといった個別の高配当株も保有していますが、こちらは常にその不安と隣り合わせです。
その点SPYDは、1社が減配しても影響は限定的です。分配金の水準は動くが、ゼロになることは考えにくい。 この安心感が、保有を続けられる理由の一つになっています。
HDVが抜けた穴を、どう埋めるか?
さて、本題です。HDVがNISA成長投資枠から外れたことで、高配当の買い増し先を考え直す必要が出てきました。
選択肢は3つあると整理しています。
①SPYDに寄せる
四半期分配のままなのでNISA対象。すでに保有しているので管理も増えない。
ただし前述の弱点をそのまま受け入れることになります。
②VYMを検討する
より広く分散され、不動産セクターを含まない。利回りはSPYDより低いものの、トータルリターンは安定しやすい。ただし新たに1銘柄増えるので、管理対象が増えます。
③日本株の高配当ファンドへ
円建てで完結するため為替リスクがなく、NISA成長投資枠の対象。日銀の利上げが続く局面では、これも合理的な選択肢です。
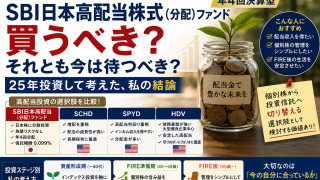
私の結論は①です。 理由は、保有銘柄を増やしたくないから。FIREが近づくにつれて「管理をシンプルにしたい」という優先順位が上がってきており、ここで選択肢を増やす判断はしませんでした。
買い増すなら、為替コストを確認しておく
米国ETFで見落とされがちなのが為替手数料です。
売買手数料ばかり比較されますが、円をドルに替える段階でもコストがかかります。高配当ETFは年4回配当を受け取り、それを再投資するなら、その都度両替が発生します。回数が多いぶん、ここが効いてきます。
たとえば松井証券は、NISA口座での米国株売買手数料が無料で、さらに円とドルの両替にかかる為替手数料も無料としています。取扱いは米国ETF5,000銘柄以上です。手数料体系は各社とも頻繁に変わるので、始める前に公式サイトで最新条件を確認してください。
キャンペーン活用でスマホでお得に取引!松井証券
SPYDの評価は、投資ステージで変わる
最後に、判断の枠組みを整理します。
▶ 資産形成期(〜40代)
SPYDの弱点③(トータルリターンの劣後)が最も効いてくる時期です。資産を最大化したいなら、インデックスが主役であるべきです。
ただ、配当が入る実感が投資を続ける力になるという側面はあります。私自身、25年の失敗を振り返ると、退場は「損をしたこと」ではなく「続けられなくなったこと」で起きています。サブポジションとして少額持つのは、心理面で意味があります。
▶ FIRE準備期(45〜55歳)
ここからSPYDの評価が上がります。資産を「増やす」から「使う」へ軸足が移ると、キャッシュフローの重要度が上がるからです。
▶ FIRE後
分配金が生活費の一部になるため、弱点②(分配金の不安定さ)が今度は問題になります。取り崩し計画に余裕を持たせるか、日本株の高配当ファンドを組み合わせて安定性を補う発想が必要です。
まとめ
SPYDを買う前に、この4つを確認してください。
- 金利上昇に弱い構造(不動産・公益で約35%)を理解しているか
- 分配金が四半期ごとに上下することを前提にできるか
- トータルリターンで市場平均に劣る可能性を受け入れられるか
- そもそも、何のために買うのか
私にとって4番目の答えは「キャッシュフロー」でした。
だから含み損でも売る気になりませんでした。
弱点のない商品はありません。大事なのは、弱点を知った上で、それが自分の目的とぶつからない場所に置けるかです。
3年半持ってみて、SPYDは私にとってそういう資産でした。これからも保有を続けます。
コメント