この記事でわかること(3行まとめ)
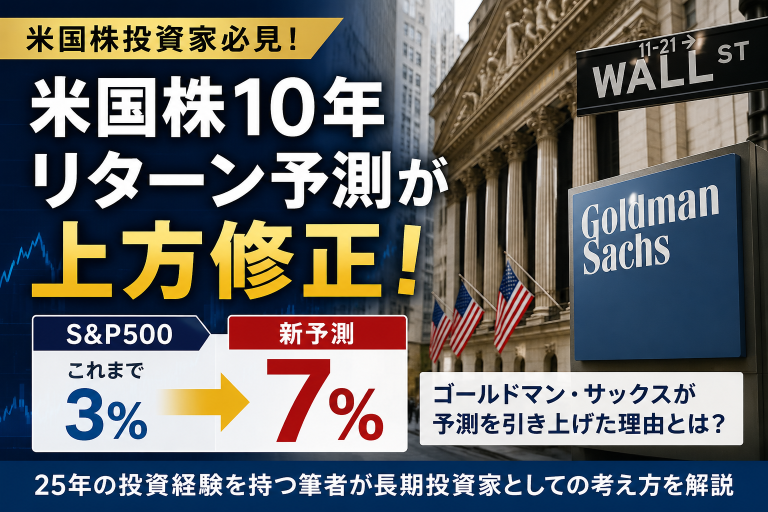
- ゴールドマン・サックスはS&P500の今後10年間の平均年率リターン予測を、3%→7%へ引き上げた
- 理由は「企業利益率の大幅上昇」と「歴史的に見て依然低い金利水準」の2点
- ただし過去平均の10%には届かず、「失われた10年」を予測する専門家も依然として多い。私は予測に関わらず積立を続けます。
米国株10年リターン予測、まさかの上方修正
米国株へ長期投資している人には見逃せないニュースです。
ゴールドマン・サックスが、S&P500の今後10年間の平均年率リターン予測を、3%から7%へ引き上げたことが明らかになりました。
わずか2年前には、かなり悲観的な見通しを示していたにもかかわらずです。
出典:ゴールドマン・サックスは、なぜ「失われた10年」予測を撤回したのか?(Business Insider Japan、2026年7月7日)
なぜ見立てが変わったのか。
そして、それを受けて私たち個人投資家は何をすべきなのか。
順に見ていきます。
2024年、ゴールドマンは「失われた10年」を警告していた
話は2024年10月にさかのぼります。
当時のゴールドマン・サックス米国株チーフストラテジスト、デビッド・コスティン氏が「今後10年間のS&P500の平均年率リターンは約3%にとどまる」と予測し、市場に波紋を広げました。
その根拠となったのがCAPEレシオ(景気循環調整後PER)です。
CAPEレシオとは?
株価が、過去10年間の平均企業利益に対してどれだけ割高かを示す指標です。ざっくり言えば「今の米国株は、過去と比べてどれくらい高い値段で買われているのか」を測るものです。
歴史的には、以下の相関がある。
| CAPEレシオ | 将来10年間の期待リターン |
|---|---|
| 高い | 低くなる傾向 |
| 低い | 高くなる傾向 |
コスティン氏が予測を出した時点で、CAPEレシオは38倍の水準でした。過去のデータに当てはめると、年率リターンは一桁台前半にとどまる計算になります。
そして現在、CAPEレシオは40倍に達しています。この数字だけを機械的に当てはめれば、期待リターンはほぼ0%ということになります。
ITバブル期のCAPEレシオが40倍を超えていたことを思い出すと、この水準の重さが分かります。私は2000年のITバブル崩壊を実際に経験していますが、あのとき「今回は違う」という言葉を何度も聞きました。
それでも7%へ引き上げた理由は2つ
ここが今回のポイントです。「今回は過去と状況が違う」というのが、ゴールドマンの見解です。
なお、この7%予測を語ったのはコスティン氏ではありません。2026年1月に米国株チーフストラテジストに就任したベン・スナイダー氏が、6月29日のインタビューで明らかにしたものです。同じ人物が意見を変えたわけではない点は、押さえておきたいところです。
スナイダー氏が挙げる根拠は、バリュエーション倍率を左右する2つの要因です。
企業利益率が昔より大幅に高い
| 時期 | 企業利益率 |
|---|---|
| 1980年頃 | 約5.5% |
| 現在 | 約13% |
アメリカ企業は、IT企業を中心に収益性が大きく向上しました。利益率が高ければ、高い株価もある程度は正当化できるという理屈です。
金利は依然として歴史的には低い
2022年以降、長短金利はともに上昇しました。それでも長期平均と比べれば、まだ大きく下回る水準にあります。
一般に「金利が低い→株式は高く評価されやすい」という関係があるため、この点もバリュエーションの高止まりを支える要因になります。
スナイダー氏は、この2つが近い将来に長期平均へ回帰する理由はないと見ています。だから「バリュエーションが平均に戻るはず」という前提自体に説得力がない、という主張です。
それでも過去平均の10%には届かない
新予測の7%は、改善したとはいえS&P500の長期平均リターン(1950年代以降で約10%)よりは低い数字です。
理由も明快で、スナイダー氏によれば、この好ましいトレンドは諸刃の剣だからです。利益率と金利が平均回帰しないとしても、これまでのような急激な改善ペースを維持し続けることもまた難しい。だから平均を下回る7%になる、という論理です。
つまり「今後も米国株は成長するが、これまでのような高リターンは期待しすぎないほうがいい」というのがゴールドマンの見方になります。
ただし「失われた10年」派も依然として多い
ここは元の報道でも明確に触れられている点なので、公平に書いておきます。
ゴールドマンが楽観に転じた一方で、ウォール街には依然として厳しい見方が根強く残っています。
- リチャード・バーンスタイン氏(リチャード・バーンスタイン・アドバイザーズ創業者)は、S&P500がマイナスリターンだった2000年〜2009年を引き合いに警鐘を鳴らしています
- トルステン・スロック氏(アポロのチーフエコノミスト)とティム・エイルズ氏(ザ・マザー・グループ投資ディレクター)も、今後10年が横ばいに終わる可能性を指摘しています
世界トップクラスの専門家の間でも、見方は真っ二つに割れている。 これが現実です。
年率7%は、高いのか低いのか
さて、この7%という数字をどう受け止めるか。
私は「十分高い」と感じています。
SNSを見ていると、年20〜30%のリターンが当たり前のような雰囲気があります。でも、世界最高峰の投資銀行が10年スパンで見積もる数字が7%なのです。このギャップは、長期投資家ほど意識しておきたいところです。
年率7%が実現した場合、どうなるか。実際に計算してみます。
毎月5万円を20年間積み立てた場合(年率7%)
- 投資元本:1,200万円
- 最終評価額:約2,600万円
同じ条件で年率3%だった場合
- 投資元本:1,200万円
- 最終評価額:約1,640万円
※税金・手数料は考慮していません。あくまで単純計算です。
3%と7%では、20年で約960万円の差がつきます。ただ注目してほしいのは、3%でも元本を400万円以上は上回っているという点です。
「失われた10年」が来たとしても、積立をやめる理由にはならない。私はこの試算を見て、そう思いました。
長期投資家としてどう向き合うべきか
結論から言うと、このニュースを見ても投資方針を変えるつもりはありません。
今回の予測変更は「バリュエーションは高くても、高利益率と低金利が続けば正当化できる」という前提に立っています。しかし、この前提が今後10年間維持される保証はありません。
一方で「失われた10年」派の主張も、その時期を正確に当てることは極めて困難です。2024年に3%と予測した機関が、2年後に7%へ修正した。この事実自体が、10年先を当てることの難しさを物語っています。
だから私は、将来のリターン予測よりも、自分でコントロールできる投資行動を重視しています。
- 新NISAでの積立投資を継続する
- 高配当株から得られる配当金を再投資する
- 市場が上昇しても暴落しても、投資を続ける
このシンプルなルールを守り続けることが、25年投資を続けてきた私がたどり着いた結論です。市場予測は参考になりますが、それに振り回される必要はないと考えています。
積立は「忘れられる仕組み」にする
予測に振り回されないための、最も実務的な方法があります。
積立の設定を一度済ませたら、あとは忘れられる状態にすることです。
私が意識しているのは、毎月の買い付けに自分の判断を挟まないこと。クレジットカード積立を使えば、口座残高を気にする手間も減ります。証券会社によってクレカ積立の還元率や対応カードが違うので、始める前に比較しておくと後が楽です。
キャンペーン活用でスマホでお得に取引!松井証券
まとめ
- ゴールドマン・サックスは、S&P500の今後10年の年率リターン予測を3%から7%へ上方修正した
- 根拠は「企業利益率の上昇」と「歴史的に低い金利水準」。
この2つが平均回帰しないという見立て。 - ただし長期平均の約10%には届かず、「失われた10年」を予測する専門家も依然として多い。
- 年率7%でも、毎月5万円を20年積み立てれば約2,600万円。地味な数字こそ長期では強い。
長期投資で最も大切なのは、「未来を当てること」ではなく「どんな未来でも続けられる仕組みを持つこと」だと考えています。
2年で予測が倍以上に変わる世界です。
予測を追いかけるより、自分のルールを守るほうが、結果的に資産形成につながるはずです。
コメント