今週は、キオクシアの劇的な騰落が激震でしたね。
AI向けのメモリー供給ショックへの期待から、株価は一時112,700円(上場来高値)という過熱的な水準まで駆け上がりましたが、直近では32,000円付近(200日移動平均線)を伺う水準まで急落しました。
個別株は爆発力は魅力的ですが、やはりここまで下落もあると、資産形成のベースにはしにくいですよね。
今回のテーマについて、先に結論を書きます
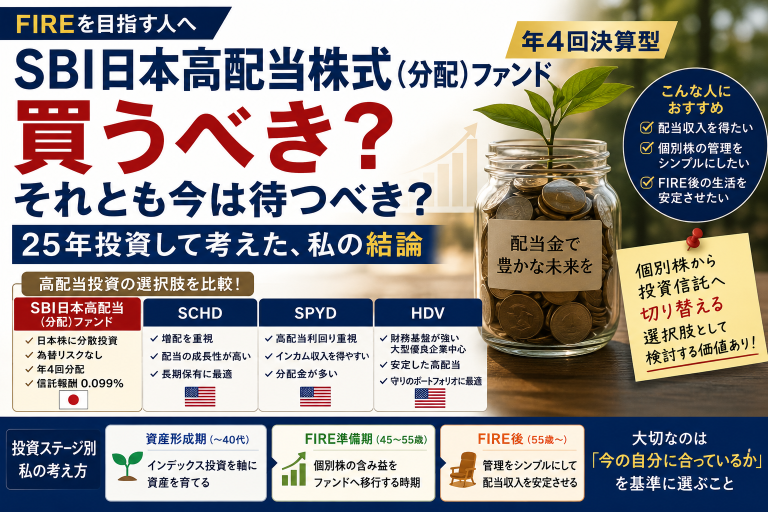
「SBI日本高配当株式(分配)ファンドは買いか?」という問いに、万人共通の答えはありません。
投資ステージによって答えが変わるからです。
- 資産形成期(〜40代):買わなくていい。インデックス投資が主役
- FIRE準備期(45〜55歳):個別株からの移行先として有力な候補
- FIRE後:管理コストを下げる手段として積極的に活用する価値あり
私は今、資産形成期の終わりにいます。このファンドは保有していません。
ただし数年以内に買う可能性は十分にあると考えています。
以下、商品としての評価と、今は買わない理由、そして将来買うかもしれない理由を順に書いていきます。
「個別株か、ファンドか」という悩み
個別株の爆発力は魅力的です。
ただ、短期間で7割近く下落するような値動きを目にすると、資産形成のベースに据えるには荷が重い。そう感じている方も多いのではないでしょうか。
新NISAの普及とともに、「配当金を受け取りながら資産形成したい」という人が急増しています。
私もその一人です。
現在メインで保有しているのは、次の銘柄です。
日本個別高配当株
- 三菱商事
- 伊藤忠商事
- JT
- INPEX
米国高配当ETF
- SPYD
- HDV
ただ、25年間投資を続けてきて、最近「資産を増やす」だけでなく「資産を管理しながら使う」ことまで真剣に考えるようになりました。
その視点から改めてこのファンドを見直したとき、以前とは少し違う評価になってきています。
25年間投資を続けてきて、最近は「資産を増やす」だけでなく
「資産を管理しながら使う」ことまで真剣に考えるようになりました。
その視点から改めてこのファンドを見直したとき、以前とは少し違う評価になってきています。
SBI日本高配当株式(分配)ファンドの基本情報をチェックする
まず、このファンドの中身を正直に評価します。
表面の魅力だけでなく、注意点も含めて整理します。
コストは「アクティブとは思えない」水準
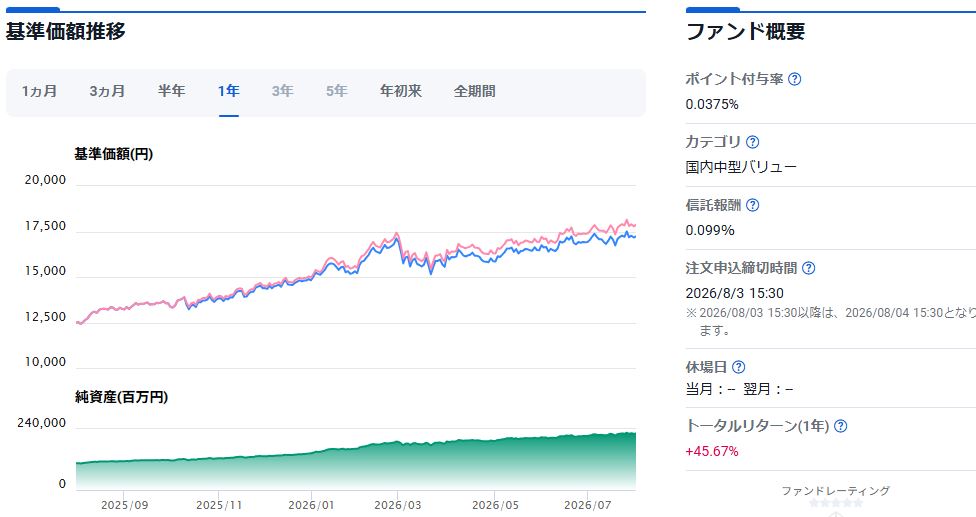
信託報酬:年率0.099%(税込)
これはアクティブ銘柄の中では低いです。
購入時・解約時の手数料はいずれも0円。
アクティブ運用のファンドでありながら、インデックスファンドに近い手数料水準を実現しています。
SPYDの経費率が約0.07%、HDVが約0.08%ですから、米国高配当ETFと遜色ない水準です。
購入時・解約時の手数料はいずれも0円で、長期保有のコスト負担は非常に小さいと言えます。
参考までに、SPYDの経費率は約0.07%、HDVは約0.08%です。
ただし国内投資信託の信託報酬と米国ETFの経費率は含まれるコストの範囲が異なり、米国ETFにはこれとは別に為替手数料や売買手数料がかかります。単純比較はできませんが、水準感として遜色ないことは確かです。
分配金利回りと純資産規模
分配金利回りは年率3.5〜4.2%程度で安定して推移しています。
純資産総額は2026年1月時点で約1,585億円。2024年2月に400億円を超えたばかりだったことを考えると、短期間で急成長しており、解散・繰上償還リスクはほぼ心配不要な規模になっています。
「タコ足分配」ではないか?
高配当ファンドで必ず確認すべき点です。
タコ足分配とは、運用で稼いだ利益ではなく元本を取り崩して分配金を出すことです。
長期保有するほど元本が減っていくため、インカムを目的とする投資家にとっては致命的な問題になります。
このファンドは、組み入れ銘柄からの配当収入を原資として分配金を出す設計です。
基準価額の推移と分配金の実績を見る限り、現時点でタコ足の懸念は見られません。
ただし設定から日が浅いため、これで安心と断定するのは早いというのが正直なところです。
まだ本格的な景気後退局面を経験していません。
組み入れ銘柄が一斉に減配すれば、分配水準は当然下がります。
この点は個別株と同じリスクとして理解しておく必要があります。
組み入れ銘柄と「自分の個別株との重複」
このファンドはJT・三菱商事・INPEX・みずほフィナンシャルグループなど、日本を代表する高配当銘柄が組み入れ上位に並んでいます。
私のポートフォリオには三菱商事・伊藤忠・JT・INPEXがすでに含まれているため、今このファンドを買うと、これらの銘柄への集中度がさらに高まります。
資産形成期の今、これは私にとってデメリットです。分散が効いているように見えて、実質的な集中リスクが上がってしまう可能性があります。
現在の私が「買わない」3つの理由
今の私にとって、このファンドは「良い商品だが、今の自分には合っていない」という評価です。
理由は3つです。
①資産形成の主役はインデックス投資と決めている
新NISAでは、つみたて投資枠でオルカン(eMAXIS Slim 全世界株式)を積み立てています。世界経済全体の成長を取り込みながら複利を最大化するのが、長期投資の基本戦略です。
この軸は今後も変えません。
②個別株とのダブり問題
前述の通り、今すぐ購入すると三菱商事・JT・INPEXへの実質的な集中度が上がります。分散効果を得るためにファンドを買うのに、個別株と重なってしまっては意味が薄れます。
③含み益のある個別株は「売り時」を考えながら持つべきフェーズ
長年保有してきた銘柄には、大きな含み益があるものもあります。
今は売却のタイミングを見ながら保有を続けています。
ここに追加でファンドを買うより、個別株の含み益をいつ、どう動かすかを先に考えるべきだと判断しています。
今すぐに個別銘柄を売却すると、含み益への課税が発生するので、税金面でも手を付けにくいです。
では、なぜ将来は「買うかもしれない」のか
「今は買わない」と言いながら、将来の有力な選択肢として注目している理由があります。
それは、FIREが近づくにつれて変わる「優先順位」への対応です。
現役時代は、決算チェック・銘柄管理・ポートフォリオ調整といった手間も投資の醍醐味でした。
しかし年齢を重ねるにつれ、次のようなことを考えるようになりました。
- 銘柄管理をもっとシンプルにしたい
- 一社の減配でキャッシュフローが大きく揺れるリスクを減らしたい
- 万が一のときに、家族でも管理しやすい資産にしたい
最後の点は、25年間投資を続けてきた今、特に意識するようになった視点です。
個別株は保有者が管理する前提で作られています。
決算を読んで、減配の兆候を察知して、売り時を判断する。これができるのは投資を続けてきた自分だからこそです。
もし私に何かあったとき、家族が同じことをできるかというと、現実的には難しい。
その点、投資信託という形であれば、「毎月分配金が入ってくる仕組み」として、比較的シンプルに管理を引き継げます。
SCHD・HDV・SPYD・SBI高配当ファンドの使い分け
高配当投資でよく比較される4つの商品を、「役割」と「私の使い方」の観点で整理します。
| 商品 | 特徴 | 私の使い方のイメージ |
|---|---|---|
| SCHD | 増配を重視。長期的な配当成長が期待できる | 配当成長を狙う長期保有向き |
| HDV | 財務基盤の強い大型企業中心。安定感が高い | 現在保有中。守りの高配当の柱 |
| SPYD | 高配当利回り重視。インカム収入を得やすい | 現在保有中。インカム重視のポジション |
| SBI日本高配当株式(分配) | 日本株に分散。為替リスクなし。低コスト | FIRE準備期以降の移行先候補 |
私がSPYDとHDVを選んでいる理由は、米国の高配当株に幅広く分散しながら為替の恩恵も受けてきたからです。ただし、円高局面では円換算リターンが目減りするリスクがあります。
一方、SBI日本高配当株式ファンドは円建てで完結する点が強みです。日銀の利上げが続く局面では円高傾向が強まる可能性があり、「為替リスクのない高配当資産」としての価値が相対的に高まっています。
この2つは「どちらが優れているか」ではなく、「何のリスクを取るか?」の違いです。
NISAとの相性、そして買える証券会社
このファンドはNISAの成長投資枠で購入できます。
分配金がNISA口座内で非課税になる点は、課税口座との差が大きく出ます。
通常、分配金には約20%の税金がかかります。たとえば年間配当が10万円なら、約2万円が税金で引かれます。NISA口座で保有すればこれが0円になります。
配当収入を生活費として使うFIRE後の資産として考えるなら、NISA口座での保有は非常に合理的です。
注意:どこでも買えるわけではありません
ここは意外と知られていないのですが、このファンドは販売会社が限られています。
SBIアセットマネジメントの公式サイトで公開されている販売会社一覧によると、取り扱っているのは以下の4社です(2026年9月時点)。
- SBI証券
- 三菱UFJ eスマート証券
- 松井証券
- マネックス証券
楽天証券では取り扱いがありません。
楽天証券をメインにしている方は、購入するなら別途口座が必要になります。
SBI日本高配当株式(分配)ファンドは、新NISAの成長投資枠で購入できます。
まだNISA口座を開設していない方や、これから高配当投資を始めたい方は、取扱商品の豊富な松井証券も選択肢の一つです。
キャンペーン活用でスマホでお得に取引!松井証券
私の結論:投資ステージ別に考える
最終的に「買うべきかどうか」は、今の自分がどのステージにいるかで変わります。
▶ 資産形成期(40代まで)
インデックス投資(オルカン・S&P500)を軸に資産を育てることを最優先。
高配当株は、「配当金という形で投資の手応えを感じる」という精神的な効果はありますが、複利の観点では再投資型インデックスに劣ります。
このファンドはサブポジションとして少額持つ分には問題ありませんが、主役にする必要はありません。
▶ FIRE準備期(45〜55歳)
含み益のある個別高配当株を少しずつ整理し始めるタイミングで、移行先の選択肢として本格検討する価値がある。
売却益をNISA口座でこのファンドに乗り換えることで、管理コストを下げながらインカムを維持できます。
▶ FIRE後
管理の手間を減らすことが大きなテーマになります。銘柄管理の負担を下げたい人、家族への引き継ぎを考えている人には、このファンドを高配当資産の中心に据える選択肢が現実的です。
まとめ
SBI日本高配当株式(分配)ファンドは、0.099%という低コスト、安定した分配実績、タコ足でない設計という観点から、高配当ファンドとしての質は高いと評価しています。
ただし、「今の自分に合っているか」が常に問われます。
- 資産形成期なら、インデックス投資が主役
- FIRE準備期なら、個別株からの移行先として有力な候補
- FIRE後なら、管理コストを下げる手段として積極的に活用
商品そのものの良し悪しではなく、「今の自分の投資ステージに何が必要か」を基準に選ぶこと。これが、25年間投資を続けてきた私の変わらない原則です。
商品そのものの良し悪しではなく、「今の自分の投資ステージに何が必要か」を基準に選ぶ。これが、25年間投資を続けてきた私の変わらない原則です。
参考にした本
「資産をどう引き継ぐか?」「どう取り崩すか?」という視点は、SNSではあまり流れてきません。
体系立った知識は、やはり書籍から得るほうが効率的だと感じています。
私は通勤中や散歩中にAudibleで投資本を聴くことが多いです。
忙しい会社員でもインプットしやすい方法としておすすめします。


コメント