※本記事にはプロモーションを含みます。
日経平均は下げているのに、ポートフォリオは増えている日
先日、少し不思議な感覚を味わった日がありました。
日経平均は前日比0.9%の下落。それなのに、自分のポートフォリオはトータルで1%以上のプラス。
理由はシンプルで、保有している商社・リース・鉄鋼メーカーの2027年3月期第1四半期(2026年4-6月)決算が、軒並み好調だったからです。
指数が沈んでも、長年コツコツ積み上げてきた銘柄群がちゃんと応えてくれる。なんとも言えない、しみじみとした感覚がありました。
この経験をきっかけに、ふと気になったことがあります。
今期、証券会社の決算がやたらと良いのではないか。
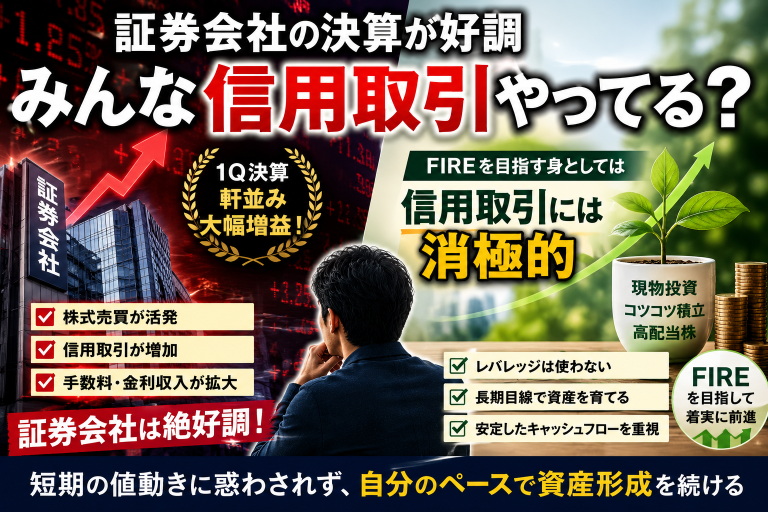
証券会社の収益は、株式売買の委託手数料や信用取引の金利収入に大きく左右されます。つまり証券会社の決算が好調ということは、裏を返せば「個人投資家が活発に売買し、信用取引を積極的に使っている」ことの表れでもあります。
そこで、主要証券会社の直近1Q決算を整理してみました。
主要証券会社 2027年3月期 第1四半期決算(2026年4-6月)
| 証券会社 | 発表日 | 主要指標 | 前年同期比 |
|---|---|---|---|
| 野村ホールディングス(8604) | 7/29 | 当社株主帰属当期純利益 1,456億円 | +39.2% |
| 大和証券グループ本社(8601) | 8/3 | 純利益 564億円 | +80.6% |
| SBIホールディングス(8473) | 7/31 | 連結最終利益 1,480億円 | +75.0% |
| 松井証券(8628) | 7/28 | 純利益 56億円 | +95.3% |
| マネックスグループ(8698) | 直近 | 親会社帰属四半期利益 19億円 | +3.6% |
※各社で開示している利益区分が異なるため、横並びの単純比較ではない点にご留意ください。
野村・大和・SBI・松井の4社は、いずれも前年同期比で40〜100%近い大幅な増益となりました。
特に大和証券は、アナリスト予想を約2割上回る好決算です。
一方でマネックスグループは増益幅が相対的に小さく、各社の間には温度差が見られます。
なぜここまで証券会社が儲かっているのか?
証券会社の収益構造から考えると、背景はいくつか見えてきます。
1. 株式市場全体の活況
日経平均が年初来で大きく上昇する局面があり、売買代金そのものが膨らみました。
手数料無料化が進んだとはいえ、取引量の増加は各社の収益に効いてきます。
2. 信用取引の活発化
相場の変動が大きい時期は、レバレッジを効かせた短期売買が増えやすくなります。
信用取引の金利収入は証券会社にとって安定した収益源です。
3. 資産運用ビジネスの拡大
野村のように、ウェルスマネジメント部門やインベストメント・マネジメント部門が伸びているケースもあります。必ずしも短期売買だけが要因ではないという点は、公平に押さえておくべきでしょう。
とはいえ、これだけの増益率を見ると「短期売買や信用取引をフル活用している個人投資家が相当数いる」という仮説は、決して的外れではないように思います。
FIREを目指す身として思うこと
正直なところ、証券会社の決算がここまで良いと聞いて、少し複雑な気持ちになりました。
私は信用取引をやっていません。
理由はシンプルで、FIRE(できればSide FIRE)という長期目線のゴールを目指す上で、レバレッジによる短期的な相場変動リスクは避けたいと考えているからです。
そしてもう一つ、もっと単純な理由があります。過去にレバレッジで大失敗しているからです。
コロナショックのとき、CFDで数百万円を失いました。「戻るはずだ」という自分の判断を信じ続けた結果、深夜に強制ロスカットの通知を受け取ることになりました。あのときの経験がなければ、今の相場を見て私も信用取引に手を出していたかもしれません。
証券会社の収益が伸びているということは、その裏で誰かがリスクを取って売買を繰り返しているということでもあります。相場が良い時はいい。ただ下落局面では、信用取引はリスクを何倍にも増幅させます。
もちろん、信用取引そのものを否定するつもりはありません。
うまく使いこなしている人もいるでしょうし、短期トレードで資産を増やす戦略があってもいいと思います。
ただ、FIREという「時間を味方につける」ゴールを目指すなら、レバレッジに頼らず現物中心でコツコツ積み上げるほうが、結果的に精神的にも安定した資産形成ができる。改めてそう感じました。
余談ですが、レバレッジに頼らない資産形成という点で、iDeCoは制度としてよくできています。60歳まで引き出せないという制約が、そのまま短期売買を封じる強制力になるからです。掛金の上限は2027年1月から大きく変わるので、別記事にまとめました。
商社・リース株の堅調さが教えてくれること
冒頭で触れた通り、私のポートフォリオが日経平均の下落をものともせず上昇したのは、商社・リース・鉄鋼メーカーの1Q決算が好調だったからです。
これらの銘柄は、派手さこそないものの、着実に利益を積み上げ、配当や自社株買いという形で株主に還元してくれます。
証券会社の決算からは「市場の熱量」が見える一方、商社・リース株からは「地道な積み上げの強さ」が見える。この対比は、FIREを目指す上で非常に示唆的でした。
派手な値動きを追いかけるのではなく、実業をベースにした利益成長を淡々と享受する。それが私の投資スタイルであり、これからも変えるつもりはありません。
まとめ
- 主要証券会社の1Q決算(2026年4-6月期)は、野村・大和・SBI・松井が軒並み大幅増益
- 背景には株式市場の活況に加え、個人投資家の信用取引の活発化があると考えられる
- ただし資産運用ビジネスの伸びも寄与しており、短期売買だけが要因ではない
- FIREを目指す立場としては、レバレッジに頼らず現物中心で資産形成を続ける方針を改めて確認した
- 商社・リース株の堅調な決算が、そのスタンスを裏付けてくれた
この見方は、今回だけのものではありません。四半期ごとに証券会社の決算を見れば、個人投資家がどれだけリスクを取っているかの温度計になります。 次の決算期にも、同じ視点で確認してみるつもりです。
参考文献
信用取引に頼らず、コツコツ配当を積み上げる。そんな投資スタンスを実践し、30歳でセミリタイアを果たした著者による一冊です。
『本気でFIREをめざす人のための資産形成入門』(穂高唯希)
高配当・増配株を軸にした再現性の高い資産形成法を、緻密な計算と豊富な資料で解説しています。今回の記事のテーマとも重なる、地に足のついたFIRE本です。
信用取引に頼らず、コツコツ配当を積み上げる ―― そんな投資スタンスを実践し、30歳でセミリタイアを果たした著者による一冊。**『本気でFIREをめざす人のための資産形成入門』**は、高配当・増配株を軸にした再現性の高い資産形成法を、緻密な計算と豊富な資料で解説してくれる。今回の記事のテーマとも重なる、地に足のついたFIRE本です。

コメント